

一、硫磺产业链全景分析
硫磺外观呈淡黄色脆性结晶或粉末,按形态分为块状、颗粒、粉状和液体,工业流通以颗粒为主,液体多就近消费。从来源看,主要分为回收硫磺(炼油、天然气净化副产)与天然硫磺。在产业链上游,原油加工产生硫磺,经克劳斯装置转化后进入硫酸生产环节;中游通过硫酸法或湿法磷酸工艺连接下游磷肥、钛白粉、己内酰胺及磷酸铁锂等领域。
国内硫磺生产工艺以石油炼制回收为主导,占比约66%,核心生产商包括中石化、中石油及荣盛石化。天然气净化回收占比约29%,主要集中于四川普光、元坝气田及新疆高含硫气田,其产出的“天然气级硫磺”纯度最高。煤化工及其他回收占比约5%,虽份额较小但增速最快,西北煤化工产能扩张带动煤制硫磺产量增加。根据中金企信最新市场调研数据显示,2025年国内硫磺设计产能达到约1994万吨/年,近六年平均产能增速为7.05%。
硫磺设计产能(万吨/年、%)
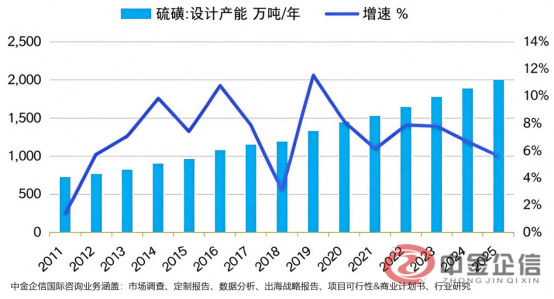
数据整理:中金企信国际咨询
中金企信国际咨询,专注产业市场研究与商业咨询服务。业务覆盖数据分析报告、企业排名报告、细分应用领域调查报告、出海战略调研报告、竞争对手调研报告、全球及中国市场研究报告、“一带一路”报告、行业“十五五”报告、洞察报告、进入性研究报告、产品选型报告、产业链调查报告、投资咨询报告、商业尽职调查报告、品牌价值评估报告、投资风险评估报告、投资价值评估报告。
二、供给端
根据中金企信国际咨询发布《2026年全球及中国硫磺市场进出口态势分析及产业前景研判》:2021-2025年硫磺累计产量由893.1万吨增至1183.4万吨,年均复合增速约7.3%。然而,2026年上半年受新增装置带动,累计同比持续为正,但7月起因炼厂开工率回落导致累计同比转负。2026年初炼厂开工率处于70%以上高位,随后因美伊冲突引发原油价格高位震荡、利润承压,3月起开工率持续回落,5-7月降至历年同期最低位(约56.6%),8月起逐步回升至65%以上。
进口结构发生显著变化。中国是全球最大硫磺净进口国,常态下呈现“国产55%+进口45%”结构。根据中金企信最新市场调研数据显示,2026年1-9月进口量累计仅306.1万吨,同比大幅收缩61.8%,主因是美伊地缘扰动导致海运通道不畅,以及国产新增炼化产能投放下的进口替代加速。进口依存度由常态的45%左右骤降至26.4%,总供给增长率呈现明显下降趋势。进口来源仍以中东长协为主,中东六国合计约占进口56%,阿曼、阿联酋居前。
三、需求端
硫磺消费结构中,磷复肥占比约51%,是绝对主力,其消费节奏跟随磷肥开工与出口周期。工业需求形成有效补充,其中商用硫酸占12.5%、己内酰胺占10.2%、钛白粉占7.1%、湿法磷酸占6.6%、新能源占4.0%,合计约40%。食品级、冶炼及染料中间体等精细领域合计不足9%。
磷肥方面,2026年1-9月磷酸一铵折纯产量846.5万吨(同比-4.7%),磷酸二铵816.2万吨(同比-19.3%),降幅较大。磷肥开工率处于近年偏低水平,磷酸一铵、二铵周度开工率分别约46.7%和43.5%。出口端大幅收紧,2026年1-9月磷酸一铵出口17.6万吨、磷酸二铵出口8.2万吨,较往年常态大幅缩减,削弱了磷肥对硫磺的边际需求。
钛白粉行业采用硫酸法工艺,每生产1吨钛白粉需消耗约3-4吨硫酸,对应约1.3吨硫磺。己内酰胺生产中,发烟硫酸作为催化介质不可或缺,每吨己内酰胺大约需要消耗0.3至0.4吨硫磺。2026年己内酰胺开工率降至65-75%区间,受化工原料价格抬升影响,利润承压。
中金企信国际咨询相关报告推荐(2025-2026)
《中金企信调查报告:2026年全球及我国铁矿市场供应链安全分析》
《2026年全球及我国磷矿石进出口贸易报告:市场需求分析-中金企信发布》
《2026-2032年中国除锈石英砂行业数据监测分析与投资战略可行性评估报告-中金企信发布》
《中国煤矸石行业定制报告:市场行情及发展态势预测-中金企信发布》
《出海战略报告:2026年中国稀土永磁行业运行现状及下游应用领域分析-中金企信发布》