

半导体硅片又称硅晶圆,是集成电路、分立器件、传感器等半导体产品制造的核心基础性材料,处于半导体产业链最上游,对终端芯片性能、良率及稳定性起决定性作用。其生产流程由单晶硅棒切割加工而成,核心工艺涵盖晶体生长、精密加工、外延制备等环节,技术综合性极强,融合物理、化学、材料学、精密机械与计算机仿真等多学科技术,研发与量产门槛极高。按照尺寸规格划分,行业主流产品包括6英寸、8英寸、12英寸硅片,其中12英寸大尺寸硅片凭借高集成度、高产能效率,已成为先进制程核心载体,18英寸硅片仍处于前沿研发阶段。生产过程中通过光刻、离子注入、薄膜沉积等半导体工艺,可在硅片基底上制备各类芯片与电子器件,是整个电子信息产业不可或缺的基础原材料。
近年来,国内持续出台多维度扶持政策,从标准建设、产业鼓励、金融支持、人才培育、科技创新、税收优惠等方面构建完整产业支撑体系,全面推动半导体硅片国产化突破与产业链自主可控。2023年,工信部、财政部发布《电子信息制造业2023-2024年稳增长行动方案》,完善半导体材料与集成电路标准体系,加速行业规范化发展;同年发改委将集成电路装备及关键零部件制造纳入产业鼓励类目录。2024年,金融监管部门鼓励金融机构、租赁企业创新适配集成电路产业的金融服务模式,加大对半导体制造端的资金扶持。
2025年,人社部等多部门聚焦集成电路领域培育数字技能人才,补齐行业人才短板;工信部进一步出台电子信息制造业稳增长政策,依托国家重点研发计划持续支持集成电路、异构集成等前沿技术攻关。2026年,国家五部门明确集成电路企业税收优惠申报细则,持续降低行业研发与经营成本。系列政策协同发力,为国内半导体硅片行业技术迭代、产能扩张、国产替代及供应链安全提供了坚实的政策保障。
伴随全球半导体产业复苏、AI算力芯片、先进封装、汽车电子等领域快速发展,全球半导体硅片市场规模持续稳步扩容。根据中金企信最新市场调研数据显示,2024年全球半导体硅片市场规模达155.76亿美元,预计2031年将增长至243.43亿美元,2026—2031年复合增长率达8.34%,行业长期增长确定性较强。
从销量结构来看,2024年全球硅片总销量2.01亿片,其中12英寸、8英寸、小尺寸硅片销量分别为9411万片、5711万片、5035万片,大尺寸硅片已成为市场主力。尺寸升级趋势持续深化,12英寸硅片销量占比由2024年的46.69%预计提升至2031年的55.77%。按面积口径统计,2024年全球硅片总销量144.75亿平方英寸,12英寸硅片占比高达71.26%,预计2031年占比将进一步提升至77.36%,行业产能与需求持续向大尺寸、高规格硅片集中。
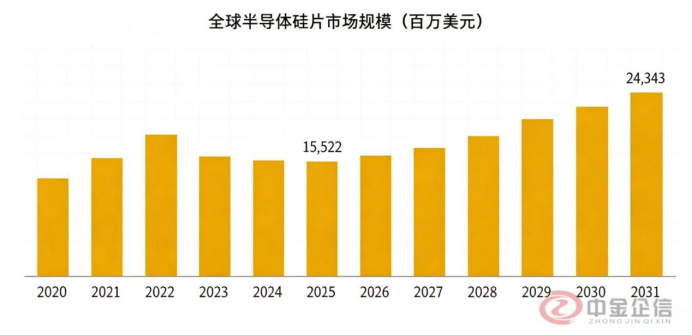
数据整理:中金企信国际咨询
报告数据来源于中金企信国际咨询发布的《全球与中国半导体硅片市场竞争格局及未来市场发展趋势评估预测报告(2026版)》,此报告重点展现市场发展形式、企业分析、市场成熟度、主要经济指标、区域市场分析、规模、产值、需求、供给、销售情况、发展热点、典型企业竞争、竞争策略及展望、市场发展趋势、市场发展空间、政策趋向、技术趋势、价格走势、国际环境、需求&消费&产值&规模&销售收入&供需&盈利等预测、投资现状、环境、结构、增速、机会、“十五五”、效益、趋势、建议、主要因素、风险及控制策略、投资价值评估及总结等,中金企信国际咨询深耕市场调研领域16年,为独立第三方权威市场调查/品牌地位研究/数据分析等第一梯队市场研究机构。
当前行业呈现“先进制程高端升级、成熟制程稳健刚需”的双轨发展格局。一方面,AI服务器、HBM高带宽存储、先进逻辑制程快速迭代,持续拉动12英寸高端硅片需求,市场对硅片平整度、均匀度、缺陷密度、纯度指标要求持续提升,外延片、高阻硅片、特种掺杂硅等高附加值产品需求快速增长。晶圆厂通过签订长期锁量订单稳定供应链,行业需求韧性持续增强。另一方面,8英寸及以下成熟制程广泛应用于汽车电子、工业控制、功率半导体、物联网等领域,市场需求长期稳健,但行业产能优化收缩,成熟制程硅片供给持续偏紧。
全球半导体设备资本开支持续上行,2025—2026年设备市场规模稳步增长,预示全球晶圆厂扩产与技术升级节奏加快,将持续支撑硅片尤其是大尺寸高端硅片的中长期需求。同时行业资源逐步向高附加值、高规模效应的大尺寸产品倾斜,低端小尺寸普通硅片产能持续优化出清,行业结构性升级趋势显著。
全球半导体硅片区域市场呈现分化发展、相互联动的格局,各区域依托自身产业优势形成差异化发展逻辑。国内市场依托本土晶圆厂大规模扩产与国产替代双轮驱动,叠加国家产业基金赋能,持续拉动8英寸、12英寸硅片及外延片需求,本土企业加速突破高端量产技术与稳定性瓶颈。美国依托芯片法案推进制造回流与供应链本土化,加大高端硅片配套产能建设,提升北美本土供应链自主能力。
日本聚焦先进制程与高端硅材料布局,持续巩固其在全球高端硅片领域的核心地位;韩国依托DRAM、HBM、NAND存储产业集群优势,持续拉动大尺寸高端硅片需求;中国台湾凭借先进代工与封装优势,对高规格硅片的稳定供给需求持续提升;东南亚逐步从封测基地向晶圆制造延伸,带动功率、模拟芯片所用中小尺寸硅片增量需求,全球硅片供应链多元化重构趋势凸显。
半导体硅片行业具备技术壁垒高、研发周期长、资本投入大、客户认证周期久的特点,行业集中度极高,全球高端市场长期由海外龙头垄断,核心企业包括日本信越化学、胜高、德国世创、韩国SKSiltron、中国台湾环球晶圆等。国内硅片行业近年来快速崛起,沪硅产业、立昂微、有研硅、TCL中环、上海超硅、中欣晶圆、西安奕材等本土企业持续技术攻关,逐步实现中低端产品国产替代,在高端12英寸大尺寸硅片、外延片领域持续突破,形成“国际巨头主导、本土企业加速追赶”的竞争格局。
未来半导体硅片行业将呈现三大核心发展趋势。第一,产品升级重心由单纯尺寸扩容转向材料性能升级,行业更加注重晶体完美度、平整度、低缺陷率等核心指标,高端化、精细化成为核心竞争方向。第二,需求结构持续迭代,传统消费电子增长动能放缓,汽车电子、工业控制、新能源、物联网等新兴领域成为硅片需求增长主力,市场结构持续优化。第三,绿色低碳制造成为行业标配,环保与碳排放约束持续收紧,行业生产模式逐步向低能耗、低排放、高效率的绿色智能制造转型,技术创新、性能升级、绿色生产将成为行业长期发展主线。
中金企信国际咨询相关报告推荐(2025-2026)
《电子显微镜产业规划:产品市场份额位居国内品牌第一-中金企信发布》
《中金企信数据分析报告:中国专业视听行业市场规模预计2028年将达到975亿美元》
《蓝牙耳机调查报告:蓝牙耳机已成为组成消费电子市场的重要单品-中金企信发布》
《实验分析仪器数据分析:预计至2029年市场规模将增至1,015.8亿美元左右-中金企信》
《镜片市场应用前景及“十五五”投资战略可行性评估预测报告(2026版)》