

钪为轻质银白色活泼金属,可与热水反应释放氢气,单质钪多以海绵状块状形态存在,可加工为金属钪粉,核心用途为合金制备。钪可作为高温钨、铬合金添加剂,用于钪钛、钪镁等高熔点轻质合金,广泛服务高端制造领域。
行业定义的高纯钪一般指纯度≥99.9%,以高纯氧化钪(Sc₂O₃)与金属钪为主的稀散金属产品。相较于普通钪原料,高纯钪对铁、镍、铜、钙、钠及放射性杂质设置严苛限值,是铝钪轻合金、金属卤化物灯发光材料、光学与电子陶瓷、新型功能材料制备过程中的关键微量掺杂原料与前驱体。
高纯钪下游核心场景包含铝钪高性能结构合金、固体氧化物燃料电池电解质掺杂体系、激光光学材料、高端陶瓷及电子材料。行业整体具备市场体量小、产品单价高、技术壁垒高的特征。供给高度依托有色冶炼副产物提取与稀散金属分离工艺,资源约束较强,产能扩张缓慢,供给稳定性与产品价格直接决定下游需求释放节奏。
钪产业需求增量核心不在于潜在需求,而取决于下游能否搭建可规模化、可复制的产业化闭环。铝钪合金是最具成长潜力赛道,该材料可细化晶粒,提升合金强度与焊接性能,理论上可在航空航天、轨道交通、高端装备领域持续渗透,但规模化放量受制于高纯钪原料成本下降以及合金产业链标准化建设,现阶段以高价值小批量示范应用为主。固体氧化物燃料电池等能源材料赛道属于技术驱动型市场,掺钪材料体系性能优势显著,长期订单落地取决于系统综合成本与产业化路线选择。
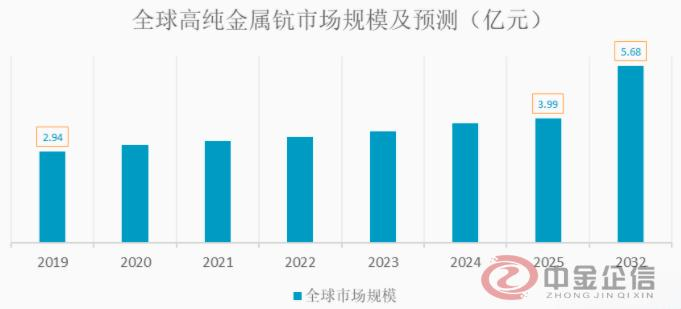
根据中金企信最新市场调研数据显示,2025年全球高纯金属钪市场规模达4亿元,市场保持持续增长态势。驱动因素来自多领域需求共振:航空航天行业对轻质高强结构材料需求持续提升,拉动钪在铝合金体系的应用拓展;固体氧化物燃料电池产业化提速,高纯钪作为电解质掺杂剂提升材料电导率与工作效率;增材制造等新兴加工技术发展,进一步开辟全新应用场景。预测2025—2032年全球高纯金属钪市场年复合增长率5.19%,至2032年市场规模将增长至6亿元。
数据整理:中金企信国际咨询
作为一份专业的市场专项调查报告首先要保证内容的专业性、及时性、有效性及权威性。权威第三方咨询机构中金企信发布的《2027年全球及中国高纯金属钪市场研究报告 - 行业产销、供需、及投资预测》可用于了解市场动向、摸底市场情况、了解竞争对手、预测市场前景、把握市场先机等,为广大客户提供全套市场参考依据,提升市场竞争力。中金企信是国内外领先的多元化咨询服务提供商之一,专业提供国内外全领域、全产品线定制报告:行业“十五五”报告、洞察报告、进入性研究报告、产品选型报告、产业链调查报告、投资咨询报告、商业尽职调查报告、品牌价值评估报告、投资风险评估报告、投资价值评估报告、项目可行性/商业计划书、行业研究等,帮助企业了解消费者和竞争对手,避免决策失误,发现市场机会,降低经营风险。
从下游需求结构看,高纯钪主要覆盖高端加工制造、能源、航天三大领域。加工制造领域应用体量最大,高纯钪配套高端数控加工零部件、汽车机器人产线等自动化智能装备,保障生产连续性,提升零部件加工精度。能源领域需求增速最快,应用于电力调度通信、风光新能源电站远程监控传输设备,伴随全球新能源产业扩张持续拉动材料采购。航天领域应用标准最为严苛,用于航天器地面测控与星载通信配套材料,核心诉求为高可靠、抗干扰的材料性能。
1. 高端轻量化结构材料需求上行。钪独特的晶粒细化、强化及改善焊接性能的作用,使其在航空航天、轨道交通、高端装备高性能铝合金体系具备不可替代价值,持续提升铝钪合金产业关注度。
2. 能源材料技术迭代。固体氧化物燃料电池追求更高离子电导率、更低工作温度,推动掺钪氧化锆体系研发与落地,拉动高纯钪化合物需求。
3. 精密功能材料市场扩容。激光光学、先进陶瓷、电子材料对杂质含量敏感度极高,支撑高纯钪在高附加值小众市场维持稳定需求。
1. 资源供给约束突出。钪属于稀散金属,主要从铝及其他有色冶炼副产物提取,原料分散、富集回收难度大,产能扩张受限,原材料成本居高不下。
2. 提纯工艺门槛高。高纯钪对杂质谱检测、过程控制要求严苛,分离纯化工艺流程长,工艺波动影响良品率与批次一致性,持续抬升单位生产成本。
3. 上下游“鸡与蛋”产业化矛盾。铝钪合金规模化应用需要钪降价与稳定供给;而钪产能规模化建设,又依赖下游确定性订单支撑,限制行业整体扩容速度。
4. 客户认证周期漫长。高端装备、航天、能源客户需开展长期材料可靠性验证与供应链审计,新供应商准入壁垒较高。
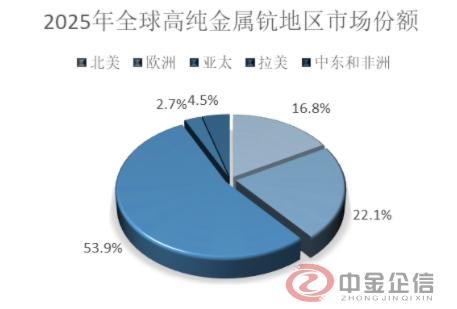
2025年全球高纯金属钪区域市场份额中,亚太地区占比53.9%,是全球核心市场。中国为全球最大钪生产国,钪储量约占全球三分之一;中冶瑞木新能源在河北曹妃甸建成年产20吨氧化钪产线,为全球最大氧化钪研发生产基地,北京有色金属研究总院、东方钪业等企业共同构成全球核心供应梯队。澳大利亚多个高品位钪矿项目处于开发阶段,未来将显著改变全球供给格局。日韩依托先进材料产业基础,高纯钪需求旺盛,国际企业纷纷布局研发制造中心,加速区域产业融合。
数据整理:中金企信国际咨询
欧洲区域市场份额22.1%,现阶段本土无钪量产能力,产品主要进口自中国、菲律宾、哈萨克斯坦、乌克兰。法国ScaVanger项目规划2026年投产,依托二氧化钛颜料副产物每年产出21吨氧化钪。国际矿业资本持续跟进欧洲项目,项目落地后将补齐区域产能短板,重塑全球供应版图。
北美区域占比16.8%。美国拥有可观钪资源,内布拉斯加州EIKCreek多金属矿钪储量2600吨,但长期未开发,市场供给依靠中国、日本、菲律宾进口;仅宾夕法尼亚州保留中试产线,少量生产铝钪锭。美国元素等贸易企业依托技术与渠道优势,主导区域高纯钪流通市场,推动技术交流与产品落地。
拉美地区产业规模偏小,但矿产资源禀赋具备开发潜力。伴随全球高端材料需求增长,有望吸引资本与技术投入,逐步提升全球市场份额。中东与非洲产业尚处于起步阶段,资源勘探与产业化布局仍在推进,长期具备参与全球竞争的潜力。
第一,产品高端化与标准化机遇。建立统一的高纯氧化钪、高纯金属钪纯度分级、杂质管控、批次一致性标准体系,配套完整产品溯源与合规资料,满足航天、能源等高门槛客户要求,获取产品溢价空间。第二,资源协同与废料回收机遇。依托铝冶炼副产物、赤泥等固废资源开发钪富集提取工艺,搭建含钪废料循环利用体系,缓解原生原料约束,平抑原料成本波动。第三,上下游联合开发机遇。联合铝合金加工、粉末冶金、增材制造企业共同开发标准化合金牌号与成熟制备方案,推动铝钪合金由示范项目走向规模化商业应用。第四,供应链多元化带来市场份额机遇。全球高端材料采购越发重视供应链韧性与多源采购,具备稳定产能、完善质量管控体系的供应商,更容易拿下长期框架订单,扩大国际市场占有率。
中金企信国际咨询相关报告推荐(2025-2026)
《精密金属材料件市场全景调研及“十五五”发展战略咨询评估预测报告(2026版)》
《2026-2032年特种有色金属合金制品行业市场竞争格局调查分析及发展战略规划评估预测报告》
《中国海绵钛行业企业竞争力、区域运行分析及前景展望(2026版)-中金企信发布》
《2026-2032年中国锗行业细分产品市场监测与运营格局专项调研报告-中金企信发布》
《“一带一路”俄罗斯钛合金产业投资价值评估报告(2026版)》