

草甘膦是一种有机膦类内吸传导型广谱灭生芽后除草剂,自1971年由美国孟山都公司开发出来之后,凭借广谱、高效、低残留的优异性能和替代人工效应,在普通农作物领域逐步普及。
作为全球第一大除草剂,草甘膦此轮涨价的核心逻辑在于“供需共振”:需求端内外需同步爆发,供给端则因产能收缩形成紧平衡。
1、供给端:库存低位+主动限产,价格获强支撑
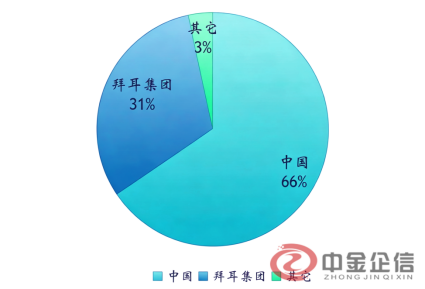
根据中金企信发布《2026年草甘膦行业市场供需格局分析及竞争战略可行性评估(可定制)》:目前全球草甘膦产能约120万吨/年,其中海外孟山都38万吨/年(占比31.4%)、中国产能81万吨/年(占比66%),美国阿宝及印度企业,合计产能不足5万吨。国内产能主要集中在兴发集团、福华化学、新安股份、江山股份等公司,全球前四大企业CR4产能占比70.7%,行业产能集中度较高。国内已将新建草甘膦生产装置列为限制类项目,预计未来草甘膦新增产能有限。
2025全球草甘膦全球有效产能分布
2014年以来,新增产能加大行业供应过剩的压力,加上2016年国内供给侧改革的推动堆叠严厉的环保督察行动,行业部分中小落后产能持续退出,2018-2025年,草甘膦已经没有新增产能,到2025年,中国草甘膦有效产能稳定在80万吨左右,国内政策限制新增产能的增长,行业扩产以技改为主。但长期产能有着增长的趋势,如和邦生物计划在印尼扩建20万吨/年产能,江山股份贵州项目预计2025年底前试生产(5万吨),建成后公司草甘膦总产能为12万吨。
2012—2025我国草甘膦原药产能变化情况(万吨)
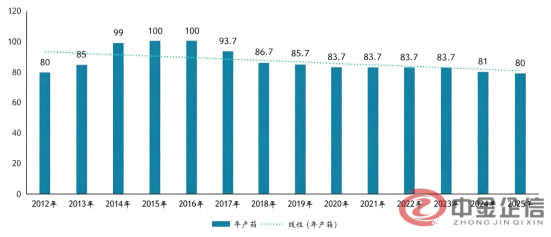
数据整理:中金企信国际咨询
2、需求端:内外需双轮驱动
草甘膦需求中70%依赖出口(巴西、阿根廷、美国为主),30%为国内农业用药。此轮需求爆发来自两大市场同步拉动:
国内市场:夏季农田除草需求上升,下游制剂厂商备货积极性增强,询单量环比显著提升。国际市场:2025年5月起南美、东南亚进入用药旺季,巴西、阿根廷采购需求集中释放,我国草甘膦出口量激增,价格被强势推高。
中金企信国际咨询为权威第三方市场研究机构,为各领域提供“市场调查、品牌价值评估、问卷调研报告、洞察报告、进入性研究、定制报告、市场调查、数据分析、出海战略报告、项目可行性&商业计划书、行业研究、国产化率认证评估、市场地位/占有率排名研究等全套解决方案”助力企业发展,增强企业竞争力,展示企业的可信度及公信力。
3、国内重点企业分析
(1)兴发集团:全产业链一体化龙头草甘膦原药产能23万吨/年,全球市占约19.5%。核心优势:自有磷矿、黄磷产能,配套自备能源,原材料自给率行业顶尖,同时掌握甘氨酸、IDAN两套合成工艺,生产调节灵活;海外多国完成农药登记,海外客户资源充足。
(2)江山股份(福华通达):合并福华通达之后总产能22-23万吨,全球市占约19%。福华通达深耕拉美、东南亚海外渠道,海外大客户资源突出,制剂加工能力较强,国内非农除草市场优势明显。企业以植保化工为主业,草甘膦业务占营收比重高。短板:上游资源配套弱于兴发集团,原料外购占比更高,原料涨价阶段利润承压更明显。
(3)新安股份:具备完整甘氨酸法工艺,草甘膦产能规模靠前,同时布局有机硅业务,双主业并行。优势在于循环经济,草甘膦副产物资源化利用,降低三废处理成本;短板磷矿自有资源有限,需要对外采购部分原料。
(4)和邦生物:草甘膦产能10万吨,IDAN工艺路线,依托自身化工平台,成本具备一定优势;企业体量相比前两家更小。IDAN工艺受原料亚氨基二乙腈供给约束。企业整体盈利能力高度绑定草甘膦价格,业务相对集中。
中金企信国际咨询相关报告推荐(2025-2026)
《中国农药行业市场环境分析及市场前景评估报告-中金企信发布》
《全球戊唑醇环氧化合物行业竞争格局调查及投资战略可行性评估报告(2025-2031)》
《2025年中国邻氟苯硫酚行业细分产品市场监测及运行趋势洞察报告-中金企信发布》
《全球及我国农药市场报告:行业规模增长趋势预测分析-中金企信发布》