

电子胶粘剂是电子制造领域的核心功能性精细化工材料,区别于普通工业胶水,是以环氧、丙烯酸、硅酮、聚氨酯、UV树脂等体系为基材,复合导热、绝缘、防潮、防震、光学透明等功能填料制成的专用材料,广泛应用于电子元器件、半导体、显示器件、动力电池、传感器及终端电子产品的粘接、密封、封装、导热与光学贴合环节。依托点胶、涂布、灌封、固化等精密制程,电子胶粘剂承担着电子产品结构固定、性能赋能、长期可靠性防护的核心作用。伴随消费电子轻薄化、半导体先进封装、新能源汽车电子化、算力硬件高功率化迭代,电子胶粘剂已从基础粘接辅料,升级为支撑电子设备精密制造、稳定运行与寿命保障的关键战略材料,行业景气度持续提升。
全球及国内电子胶粘剂市场保持稳健增长态势,增量空间持续释放。根据中金企信最新市场调研数据显示,2024年全球电子胶市场销售额达64.9亿美元,同比增长2.74%,预计2031年有望达到92.33亿美元,2024年至2031年复合增长率预计为5.16%。
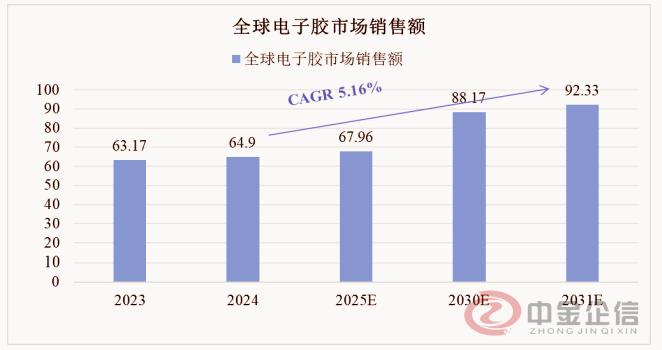
数据整理:中金企信国际咨询
作为一份专业的行研报告首先要保证内容的专业性、及时性、有效性及权威性。中金企信国际咨询最新发布的《2026-2032年电子胶粘剂行业全产业结构深度分析及投资战略可行性评估预测报告》可用于了解市场动向、摸底市场情况、了解竞争对手、预测市场前景、把握市场先机等,为广大客户提供全套市场参考依据,提升市场竞争力。中金企信是国内外领先的多元化咨询服务提供商之一,专业提供国内外全领域、全产品线定制报告:细分应用领域调查报告、出海战略调研报告、竞争对手调研报告、全球及中国市场研究报告、“一带一路”报告、行业“十五五”报告、洞察报告、进入性研究报告、产品选型报告、产业链调查报告、投资咨询报告、商业尽职调查报告、品牌价值评估报告、投资风险评估报告等,帮助企业了解消费者和竞争对手,避免决策失误,发现市场机会,降低经营风险。
从国产化格局来看,行业呈现“低端充分竞争、高端外资垄断、国产加速替代”的发展特征。国内企业在普通电路板灌封、常规元器件密封等中低端领域,凭借高性价比与快速服务优势占据稳定市场份额。但在半导体晶圆级封装、PCB高端封装、高精度光学贴合、高可靠汽车电子导热封装等高端场景,由于配方技术壁垒高、长期可靠性数据积累不足、客户认证周期漫长,市场长期由汉高、富乐、信越、3M、陶氏等国际龙头主导。目前国内回天新材、德邦科技、康达新材等优质企业逐步实现技术突破,部分产品进入主流下游客户供应链,高端领域国产化替代空间广阔。
行业竞争格局整体呈温和集中态势,未形成绝对垄断。根据中金企信最新市场调研数据显示,2025年国内市场前五厂商收入市占率合计36.63%,前三龙头份额分别为11.44%、7.44%、6.35%。在通用中低端市场,中小厂商众多,价格竞争较为激烈;而高端应用领域具备极高的技术壁垒与客户壁垒,下游半导体、车载、高端显示客户认证周期长、对批次稳定性、洁净度、低挥发、耐候性要求严苛,头部外资企业凭借长期技术积累与供应链粘性占据主导。本土企业依托成本优势、本地化快速响应、定制化配方适配、协同研发能力,持续向中高端市场渗透,行业竞争格局持续优化。
电子胶粘剂产业链体系成熟,各环节壁垒与价值分工清晰。上游为原材料与设备供给,涵盖各类树脂基材、UV单体、固化剂、导热填料、特种助剂以及精密点胶、涂布设备等,高端核心原材料仍存在一定进口依赖。中游是行业核心价值环节,聚焦配方研发、精密分散、洁净灌装、性能调试、可靠性验证与客户工艺适配,配方体系优化、批次稳定性控制、洁净生产能力是核心技术壁垒。下游应用场景高度多元,覆盖消费电子、显示面板、半导体先进封装、新能源动力电池、汽车电子、通信设备、服务器算力硬件、工业控制及医疗电子等高端制造领域,多赛道需求共振支撑行业稳步增长。
行业核心壁垒集中于技术、认证、工艺与供应链四大维度。技术层面,高端产品需兼顾低应力、高导热、高绝缘、低VOC、耐高低温、快速固化、光学高透等多重参数,配方调试难度极高;认证层面,半导体、车规级产品认证周期长达数年,客户准入门槛极高;工艺层面,行业对洁净生产、批次一致性、自动化制程适配性要求严苛;供应链层面,下游高端制造企业对材料稳定性、长期追溯、快速交付能力要求严格。现阶段行业服务模式正加速迭代,从单一材料供货,向“配方定制+工艺适配+设备协同+联合验证”的一体化解决方案转型,进一步抬高行业综合竞争门槛。
政策端,国内高端制造供应链安全、半导体材料国产替代、绿色制造升级等政策导向,为电子胶粘剂行业发展提供强力支撑。同时行业也面临多重挑战,高端核心原材料对外依存度较高、高端领域可靠性数据积累不足、进口品牌客户粘性较强,叠加环保低VOC合规要求持续趋严,倒逼企业加大研发投入、优化生产体系。低端市场同质化价格竞争、高端市场技术壁垒卡位,构成行业阶段性发展阻力。
展望未来,国内电子胶粘剂行业将围绕国产替代、高端升级、绿色低碳、场景扩容四大主线持续发展。产品端,光学胶将受益于高端显示、车载屏、AR/VR设备迭代持续增量;导热胶、灌封胶适配新能源汽车、高功率服务器、功率电子升级需求稳步扩容;半导体封装胶伴随先进封装产业化,打开长期成长空间。技术端,行业产品将向低应力、耐高温、高可靠、低挥发、适配自动化精密制程的方向迭代。整体而言,电子胶粘剂作为电子制造核心功能性材料,兼具政策红利、国产替代逻辑与下游多赛道增量支撑,中长期成长确定性强,是高端电子材料领域极具发展潜力的优质细分赛道。
中金企信国际咨询相关报告推荐(2025-2026)
《2026-2032年中国泡沫硅橡胶行业供需形势分析及竞争战略可行性评估报告-中金企信发布》
《预分散橡胶助剂行业产业链报告:细分产品市场监测及发展策略研究-中金企信发布》
《全球塑料食品容器品牌价值评估报告:预计2032年市场规模达2273亿美元-中金企信发布》
《2026年全球与中国PE吹塑瓶行业竞争格局调查与产业链上下游分析报告-中金企信发布》
《2026年中国蛋白胨F403行业竞争格局调查及投资战略可行性评估报告-中金企信发布》