

OLED(OrganicLight-EmittingDiode),又称为有机发光二极管显示技术,是在电场驱动下通过电子和空穴注入和复合而发光并实现显示的一种自发光型显示技术。
根据驱动方式划分,OLED技术可以分为被动矩阵式(PMOLED)以及主动矩阵式(AMOLED)两种类型。其中,PMOLED结构简单、制造成本较低,但驱动电压较高、耗能大,不适合动态影像显示以及较大尺寸、高分辨率应用,应用范围受限。AMOLED通过薄膜晶体管(TFT)阵列作为开关控制每个像素点的发光情况,每个像素相互独立并可以连续控制驱动发光。相较于PMOLED,AMOLED在光电性能指标上具有明显优势,成为目前OLED的主流技术。
A、AMOLED显示面板行业整体发展情况
随着AMOLED半导体显示面板设计与制造技术的持续迭代与发展以及人工智能、物联网等技术对AMOLED半导体显示的赋能,AMOLED半导体显示面板的市场需求持续增长。根据权威第三方市场调查机构中金企信发布《OLED显示面板市场进入性研究:全景监测调研及优势企业竞争份额》:2024年全球AMOLED半导体显示面板行业的市场规模约为人民币3,503亿元,预计至2030年,其市场规模将达到人民币6,279亿元,2024年至2030年的年均复合增长率将达到10.2%。
全球AMOLED半导体显示面板行业市场规模
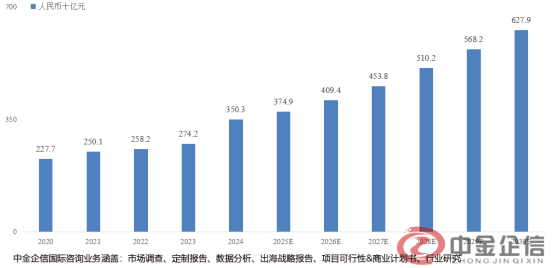
数据整理:中金企信国际咨询
从中长期来看,由于AMOLED显示技术逐渐向中小尺寸领域的中低端机型渗透,以及在平板、笔记本电脑、车载显示、电视机等中大型显示领域的加速推广应用,AMOLED显示技术的市场占有率还有进一步上升的空间。根据中金企信最新市场调研数据显示,AMOLED面板预计到2028年将占显示面板市场总收入的43%,TFTLCD则预计将下降至55%。
B、韩国企业主导全球OLED面板供给,国内厂商在小尺寸OLED面板市场份额占比持续提升
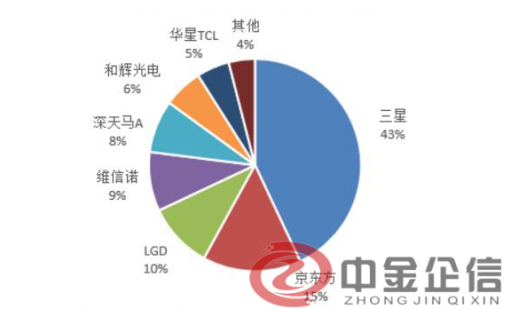
从全球范围内看,在OLED供给端,目前以三星及LGD为代表的韩国OLED面板企业仍占据主要份额。凭借产能、技术、市场等先发优势,三星OLED面板在智能手机及可穿戴等移动终端占据了主要的市场份额。LGD则主导大尺寸OLED面板,其产品主要应用于电视领域。根据中金企信最新市场调研数据显示,在2023年小尺寸OLED面板出货量方面,三星显示和LGD两家占据全球53%的市场份额,其中三星份额占比43%,出货量全球第一。
受益于手机等小尺寸移动终端OLED面板渗透率快速提升,国内企业加大在小尺寸OLED面板布局的力度。目前京东方、维信诺、深天马A、华星TCL、和辉光电等主要国内面板厂商在OLED方面都具备了一定的产能规模,出货量市场份额持续提升。以出货量来看,根据中金企信最新市场调研数据显示,三星在小尺寸AMOLED市场份额由2022年56%降至2023年的43%,京东方市场份额由2022年的12%提升至2023年的15%,连续两年超越LGD排名第二;2023年,维信诺、深天马A、和辉光电、华星TCL市场份额分别为9%、8%、6%、5%,国内主要面板厂商在小尺寸面板合计市场份额达到 43%。
中金企信国际咨询,专注产业市场研究与商业咨询服务。业务囊括市场地位与占有率研究、国产化率专项论证、品牌价值及用户运营指标测评、市场进入性调研、产业链梳理、出海市场布局、尽职调查、项目可行性、商业计划书、政策规划类专项行研报告。深耕细分领域、坚守权威合规,持续为各行业企业、金融投资机构、政府及科研院所提供定制化、高专业度的一站式咨询服务。
C、面板厂商投建高世代OLED生产线,国内厂商获得更多机会
随着OLED全球市场规模稳步扩大,渗透率持续提升,产品应用领域从智能手机领域向平板电脑、笔记本电脑、车载显示屏等领域不断渗透。OLED面板厂商积极响应OLED中尺寸市场需求,布局高世代OLED产线,积极拓展以平板、笔记本电脑、车载等为代表的中尺寸应用领域。OLED产线世代根据基板的尺寸大小进行划分,产线世代越高,基板尺寸越大,技术难度也越高。
中金企信国际咨询相关报告推荐(2025-2026)
《全球与中国背光显示模组市场竞争格局及未来市场发展趋势评估预测报告(2025版)》
《全球及中国超薄柔性玻璃(UTG)行业市场发展趋势及投资战略评估咨询预测报告(2025版)》
《2025年全球及中国折叠屏手机市场容量发展预测研报(含地区占比趋势及企业竞争分析)-中金企信发布》
《2025-2031年微显示屏行业市场竞争格局调查分析及发展战略规划评估预测报告》
《2025-2031年触控显示行业竞争格局分析及投资战略可行性研究报告》