

涤纶长丝是一种以精对苯二甲酸(PTA)和乙二醇(MEG)为主要原料合成的聚酯纤维,广泛应用于服装、家纺、工业用布等多个领域。
行业自2015年以来经历了四个阶段的技术与产业变革:熔体直纺替代切片纺实现聚合与纺丝一体化;少数龙头企业自建PTA装置推进后向一体化;PTA技术快速迭代,单套规模扩大,通过尾气发电技术实现从耗能到反向供能的转变;以大化工思维建设PTA-长丝一体化基地,典型如沿海码头布局的PTA装置直连多套涤纶长丝项目。
2026年,涤纶长丝行业的供需逻辑正在发生根本性逆转。预计,2026年国内涤纶长丝供需差为189万吨,供需格局或将持续偏紧。
供给端:涤纶长丝产能投放高峰已过。2026年国内直纺长丝预计新增产能仅146万吨/年,产能增速仅2.7%。相比2025年303万吨的新增产能,增速断崖式下降。2027年计划新增产能进一步降至175万吨/年。新增产能主要集中于新凤鸣和桐昆股份,合计产能占比超过40%。
需求端:2026年6月,我国限额以上服装、鞋帽、针纺织品类的零售绝对量达到了1275亿元,同比增长1.9%,1-6月零售绝对量累计达到了7426亿元,同比增长3.1%;出口市场也迎来积极变化,5月26日,美国贸易代表公开表态:美国政府将就哪些中国商品适合享受较低关税征求公众意见,最可能纳入的商品类别有:纺织服装、家居、玩具等品类。
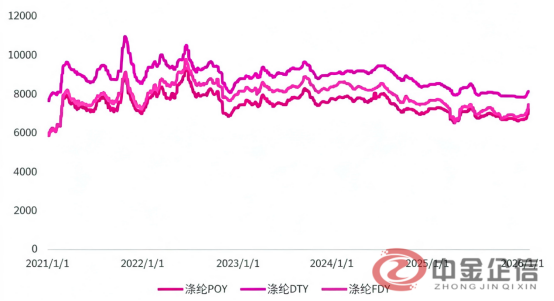
根据中金企信发布《2026-2032年全球与中国涤纶长丝行业主要企业占有率及排名分析洞察报告》:2021-2026年,我国涤纶长丝价格整体呈波动态势,近两年来涤纶长丝价格有所下降。2026年2月初,涤纶POY价格为7150元/吨,涤纶DTY价格为8200元/吨,涤纶FDY价格为7445元/吨。
2021-2026年涤纶长丝价格(单位:元/吨)
数据整理:中金企信国际咨询
近年来,涤纶行业头部企业不断扩大生产规模,行业集中度迅速提升,以荣盛石化、恒逸石化、恒力石化、东方盛红、新凤鸣、桐昆股份为代表的上市企业,在生产规模上已具备明显优势,且在工艺成熟度、产品的稳定性以及生产成本控制方面具备了较强的竞争力。同时,产能投放集中在头部企业所带来的有序化同样在一定程度上使得行业新增产能增长趋于有序化,长期来看有望助力行业供需维持相对稳定。
第一章 | 统计范围及所属行业(报告统计范围、所属行业、产品细分、行业壁垒等) |
第二章 | 国内外市场占有率及排名 |
第三章 | 全球涤纶长丝总体规模分析(产能、产量、产能利用率及发展趋势) |
第四章 | 全球涤纶长丝主要地区分析(销量、收入及增长率等) |
第五章 | 全球主要生产商分析(包括公司简介、涤纶长丝产品型号、销量、收入、价格及最新动态等) |
第六章 | 不同产品类型涤纶长丝分析(全球不同产品类型涤纶长丝销量、收入、价格及份额等) |
第七章 | 不同应用涤纶长丝分析(全球不同应用涤纶长丝销量、收入、价格及份额等) |
第八章 | 行业发展环境分析(政策环境分析、驱动因素、政策动向等) |
第九章 | 行业供应链分析(产业链、上下游分析、销售渠道分析) |
第十章 | 中金企信国际咨询研究成果及结论 |
报告数据展现 | 历史数据2020-2025年,预测数据2026-2032年 |
中金企信国际咨询相关报告推荐(2025-2026)
《个体防护装备行业调查报告:细分产品市场监测及发展策略研究-中金企信发布》
《PP熔喷布市场数据分析:预计到2029年全球市场规模将突破11.8亿美元-中金企信发布》
《2026-2032年全球与中国遮阳伞行业竞争格局调查与数据监测投资环境评估报告-中金企信发布》
《氨纶纤维行业产业链分析报告:产品形成功能化、绿色化、高附加值的升级趋势-中金企信发布》
《2026版全球及中国染料行业研究预测报告-企业占有率、市场规模、下游应用、发展趋势、竞争分析-中金企信发布》