

一、行业发展现状及规模
自卸车分为公路自卸车和非公路自卸车。其中非公路自卸车是指外廓尺寸、轴荷和质量等特征不允许在公路上行驶的,在非公路工况中作业的自卸车。该类产品可进一步细分为非公路矿用自卸车和非公路宽体自卸车两类。
我国非公路宽体自卸车主要应用于矿山开采、大型基建领域以及大型水电工程领域。中国非公路宽体自卸车行业应用结构中,矿山开采为最主要的应用领域,占比79%,,其次为基础设施,占比为14%。
我国国民经济处在高速发展时期,基础建设规模不断扩大,能源项目、水利工程项目发展迅速,导致工程运输总量增长,自卸类产品市场需求总量持续增长,这些因素将带动非公路宽体自卸车市场增长。根据中金企信最新市场调研数据显示,2023年中国非公路宽体自卸车行业市场规模约为130亿元。2024年我国非公路宽体自卸车市场规模达到125.65亿元,同比下降3.37%,2025年上半年国内非公路宽体自卸车市场规模约为63.27亿元,
2020-2025H1年中国非公路宽体自卸车行业产量
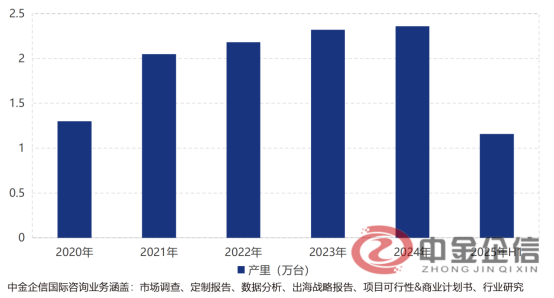
数据整理:中金企信国际咨询
中金企信国际咨询深耕市场调研16年,为国内外各领域提供市场地位研究、市场占有率排名、国产化率报告、进入性研究、市场调查、资信/信用报告、品牌价值评估报告、数据分析、项目可行性&商业计划书、行业研究等全套解决方案的独立第三方咨询服务机构。
二、产业链结构及上游发展分析
非公路宽体自卸车产业上游包括制造工程机械产品所需的材料行业、零部件制造业等,如钢材、发动机、液压系统、电机、轴承、轮胎等;中游为非公路宽体自卸车的生产与制造;下游为非公路宽体自卸车应用的行业,如矿山采掘、基础设施建设、水泥以及农村建设等。
1、钢铁
2026年以来,中国钢铁工业呈现“供强需弱、出口回落、钢价低位、成本上升、效益下滑”的运行特征,行业供需矛盾仍然突出,部分企业经营压力较大。面对需求侧的结构性收缩与供给侧的成本刚性挤压,全行业在艰难中寻求平衡。根据权威第三方行业研究机构中金企信发布《2026年中国钢铁行业发展趋势预测(含产销数据分析与优势企业竞争份额)》:2026年上半年,全国粗钢产量5.00亿吨,同比下降3.0%;折合粗钢表观消费量4.37亿吨,同比下降3.6%。需求的降幅比产量降幅高出0.6个百分点,导致市场供大于求的格局未变。不过,重点统计企业粗钢产量4.08亿吨,同比下降3.7%,降幅大于全国水平,体现了行业自律控产的成效。
2、电机
永磁电机在高效能、低损耗方面的优势,使其在多个领域得到了广泛应用。中国在永磁电机产品层面的竞争力不断提升,推动了整个工业电机行业的发展。国内电机企业电机正处于“量增”到“提质”的过渡期,目前电机的主要应用市场可以分为消费级、车端市场、工业(工控等)、尖端市场等。从整体上来看,国内企业在消费市场、车端、工业领域都有所布局,中低端电机市占率较高,但在中高端市场有待突破。根据中金企信最新市场调研数据显示,2025年全球电机行业市场规模突破16264亿元,同比增长11%。
非公路宽体自卸车产业链企业主要分布在山东、安徽、湖北、浙江等中东部省份,其中山东依托重卡产业链生态优势(潍柴动力等),形成从零部件到整车的完整产业集群。长三角地区(如安徽)受益于新能源技术集聚,成为自卸车技术升级与产能扩张的核心区域。内蒙古、山西等矿产资源富集区依托本地矿山需求,培育区域性品牌(如北方股份),但头部企业通过全国化服务网络覆盖核心矿区,削弱区域壁垒。华北、西北地区中小型矿山需求分散,区域性企业(如柳工、临工重机)通过本地化服务抢占市场。
中金企信国际咨询相关报告推荐(2025-2026)
《2026-2032年全球及中国高纯气体纯化设备市场发展战略研究及投资可行性预测咨询报告》
《全球工程机械行业市场发展态势分析及竞争战略可行性评估预测报告(2026版)》
《全球及中国角磨机市场总体消费量及销售收入可行性预测报告(2026版)》
《中国微型轴承行业市场环境分析及区域细分市场调研2026-2032-中金企信发布》
《2026年全球和中国军用运输机行业市场趋势分析报告(含市场占有率及排名与供需分析)》