

一体化电池技术包括电池包一体化和车身一体化两种形式,电池包一体化的形式为CTP(Cell to Pack)技术,车身一体化的形式有CTB(Cell to Body)/CTV(Cell to Vehicle)电池车身一体化、CTC(Cell to Chassis)电池底盘一体化技术。
车身一体化电池技术是指将电芯直接整合在底盘上,其优势在于可以增加电动汽车的续航里程、提升车身刚度、提高驾驶舒适性和优化座舱内的Z轴空间。根据中金企信最新市场调研数据显示,车身一体化技术应用车型已增至17款(包括已发布和计划上市的车型),可见车身一体化电池技术应用正不断加深。
CTC、CTB一体化电池技术最早在零跑、比亚迪、特斯拉、小鹏等主机厂车型上率先搭载,如今,长安、吉利、阿维塔等车企也发布了其CTB、CTV等电池车身一体化技术。2024年4月,吉利汽车正式发布自研自产的最新一代“刀片式”磷酸铁锂电池:神盾短刀电池。该电池在原有神盾电池安全系统的基础上,进一步升级迭代,采用CTB电池包构型,将电池做为车身结构的一部分,并在吉利银河E5上率先搭载。
根据专业第三方市场研究中金企信发布《2026年新能源汽车动力电池市场发展趋势预测(含市场应用领域与需求规模分析)》:2025年,中国新能源汽车动力电池累计装车量达769.7GWh,累计同比增长40.4%。其中,三元电池累计装车量144.1GWh,占总装车量18.7%,累计同比增长3.7%;磷酸铁锂电池累计装车量625.3GWh,占总装车量81.2%,累计同比增长52.9%。
2019-2025年中国新能源汽车动力电池装车量(GWh)
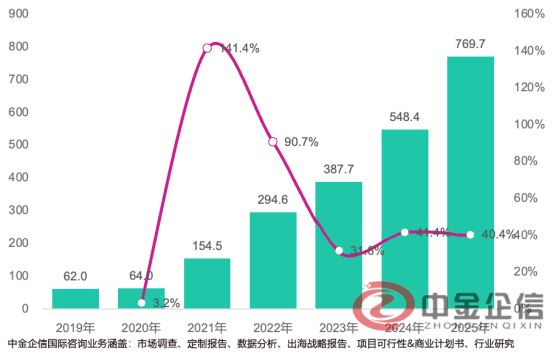
数据整理:中金企信国际咨询
中金企信国际咨询,专注产业市场研究与商业咨询服务。业务囊括市场地位与占有率研究、国产化率专项论证、品牌价值及用户运营指标测评、市场进入性调研、产业链梳理、出海市场布局、尽职调查、项目可行性、商业计划书、政策规划类专项行研报告。深耕细分领域、坚守权威合规,持续为各行业企业、金融投资机构、政府及科研院所提供定制化、高专业度的一站式咨询服务。
从续驶里程(工况法,公里)来看,按2025全年新能源汽车销量统计,续驶里程低于300公里的车型销量占比45%,这个比例从2025年1月的50.6%下降到12月的43.5%;续驶里程超过400公里的车型销量占比49%,这个比例从2025年1月的44.8%增长至12月的51.4%;续驶里程超过700公里的车型销量占比7%,这个比例从2025年1月的6.3%增长到12月的9.7%。
从电池封装形式来看,CTP(Cell To Pack)仍然是主流,尽管CTC(Cell to Chassis)和CTB(Cell To Body)一体化电池技术的空间利用率和综合续航能力有很大优势,但维修成本仍然是CTP电池的2-3倍,电池供应商和主机厂更多通过提升充电倍率、推动固态电池上车等电池新技术布局,来提高新能源汽车综合续航能力。
中金企信国际咨询相关报告推荐(2025-2026)
《2026年锂硫电池行业产业链报告:应用领域分析及发展趋势展望》
《定制报告:磷酸铁锂动力电池行业深度调研、数据监测及未来投资战略分析(中金企信)》
《2026-2032年全球与中国中压电缆附件市场供需形势分析与战略规划投资研究报告-中金企信发布》
《暖通电动系统解决方案行业定制报告:运行环境分析及战略规划投资研究-中金企信发布》
《金属空气电池行业定制报告:细分产品市场监测及产业链上下游分析-中金企信发布》