

工业超滤膜是依靠压力驱动、依托筛分机理实现固液与分子分离的核心高分子过滤耗材,标准孔径区间0.01–0.1μm,对应截留分子量10–300kDa,在压差作用下允许水分子、无机盐小分子透过,截留水体中胶体、悬浮物、细菌、病毒、乳化油与大分子有机物,广泛适配各类工业水处理与物料提纯工序。产品基材涵盖PVDF、PES、PAN、PVC、PTFE等有机高分子及陶瓷材质,成型后加工为中空纤维、管式、平板、卷式等标准化组件,常作为超纯水制备、海水淡化、工业废水回用的前置预处理单元,有效缓解反渗透、纳滤膜污染,提升水资源整体回收率。相较于砂滤、沉淀等传统工艺,超滤具备出水水质稳定、设备占地紧凑、自动化适配性强的优势,但工业废水水质波动大、污染物成分复杂,对膜元件耐酸碱、抗污染、耐化学清洗性能要求严苛,膜定期更换是项目常态化耗材成本。
全球工业超滤膜市场保持稳定增长,根据中金企信最新市场调研数据显示,2025年全球市场销售额5.65亿美元,预计2032年规模增至9.91亿美元,2026至2032年年复合增长率8.4%。产业生产主体集中于北美、欧洲、东亚技术成熟区域,美国企业依托高分子材料研发与完整工业水处理产业链,高端膜产品竞争力突出;日本厂商凭借精密制膜工艺与稳定产品可靠性占据高端工业配套市场;德法等欧洲企业擅长水处理系统集成与环保装备配套;国内依托完整化工原料供应链、规模化制造与持续自主创新,逐步成长为全球核心生产基地,在市政与通用工业水处理赛道持续扩大出口份额。整体市场形成国际龙头与本土区域厂商分层竞争格局,海外企业依托底层材料配方、长期工程案例与全球服务网络垄断高端大型项目,国内企业依靠成本优势、本地化快速迭代服务深耕中端工业污水、中水回用市场,行业长期竞争核心将聚焦膜材料自研、系统集成与全球化运维服务综合能力。
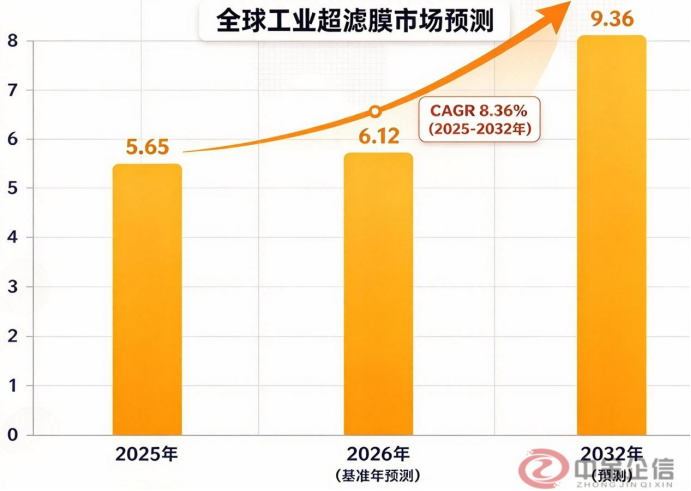
数据整理:中金企信国际咨询
权威第三方市场咨询机构中金企信最新发布的《2026年全球及中国工业超滤膜市场研究报告 - 行业产销、供需、及投资预测》为企业提供全球及中国工业超滤膜市场的深度分析。报告涵盖了市场规模、增长趋势、主要厂商、地域分布、产品类型及应用领域等多个维度,为企业全面了解市场提供了有力支持。中金企信咨询服务涉及市场地位研究、国产化率报告、市场占有率排名、市场调查、数据分析、项目可行性、一带一路研报、十五五产业报告等。中金企信根据不同项目依托专业优势为各界用户提供全流程服务体系,打造全球专业的咨询服务品牌!
完整产业链分为上游原料供给、中游膜组件制造、下游多元工业应用三大环节。上游核心原材料包含各类高分子树脂、陶瓷粉体、极性有机溶剂、亲水改性助剂及纺丝封装专用设备,全球化工巨头阿科玛、索尔维、巴斯夫等主导核心树脂供应,原料性能直接决定膜元件耐化学腐蚀、抗污染与机械强度指标。中游环节覆盖膜丝纺制、膜片成型、改性封装与成套膜系统组装,杜邦、东丽、旭化成、苏伊士、碧水源、津膜科技等国内外头部企业集聚于此,依靠膜结构优化、亲水改性工艺提升通量与使用寿命。下游应用场景覆盖半导体超纯水、化工、制药、食品饮料、电力冶金、石油炼化、工业园区中水回用、海水淡化等领域,台积电、英特尔、宝武钢铁、各大能源化工集团为核心终端客户,各行业扩产与节水改造需求持续拉动膜产品采购。
行业增长由多重底层逻辑共同驱动,水资源短缺叠加各国工业废水回用、近零排放法规收紧,高耗水企业大规模上马中水回用项目,直接打开超滤基础需求;半导体、新能源、精细化工等高端制造持续扩产,对高纯工艺用水稳定性要求持续提升,同时超滤在果汁澄清、生物发酵提纯、蛋白分离等工艺分离场景开辟全新增量;亲水共混改性、低压高通量膜结构等技术迭代持续降低设备全生命周期运维成本;存量水处理设备集中进入更换周期,老旧低效膜元件替换需求持续释放。但行业发展仍存在明显制约,工业废水高油、高胶体、高有机物易造成膜面堵塞,引发压差升高、清洗频次增加,推高药剂、能耗与换膜支出;不同工况水质差异显著,标准化产品适配性有限,定制化开发拉长交付周期;部分区域水价偏低、环保监管宽松,项目投资回收期偏长,削弱企业改造意愿,同时专业运维人才供给不足制约系统稳定运行。
未来行业增量不再局限于传统污水过滤,逐步向高端物料分离、资源回收、全厂水平衡优化延伸,管式、陶瓷超滤在高温、高腐蚀、高固含量含油废水场景渗透率持续提升,模块化集装箱式设备、在线传感监测、AI预测性运维成为主流升级方向,头部企业逐步从单一膜组件销售转向工艺方案、智能软件、全周期运维一体化服务模式。长期发展层面,高亲水抗污染改性膜将成为市场主流,存量替换需求占比持续超越新建项目增量,面向特殊工况的专用定制膜研发持续提速,智能化集成系统加速落地。行业技术壁垒较高,新入局企业需完整掌握高分子配方、相转化制膜、孔径精准调控、亲水改性与封装工艺,工业客户认证周期漫长,叠加专利、规模化良率、全球项目案例、稳定原料渠道等多重门槛,短期难以形成有效竞争,市场资源持续向具备全链条材料研发、多工况产品矩阵、全域技术服务能力的头部厂商集中。
中金企信国际咨询相关报告推荐(2025-2026)
《2026-2032年中国泡沫硅橡胶行业供需形势分析及竞争战略可行性评估报告-中金企信发布》
《预分散橡胶助剂行业产业链报告:细分产品市场监测及发展策略研究-中金企信发布》
《全球塑料食品容器品牌价值评估报告:预计2032年市场规模达2273亿美元-中金企信发布》
《2026年全球与中国PE吹塑瓶行业竞争格局调查与产业链上下游分析报告-中金企信发布》
《市场报告:全球及我国汽车用塑料行业发展空间研究及趋势全景洞察-中金企信发布》