

显示面板设备零部件是显示面板设备制造过程中的核心组件,同时也是保障显示面板厂商产线效率、产品性能和良品率等关键因素之一。
1、显示面板设备零部件产业链
显示面板设备零部件产业链的上游包括石英、陶瓷、金属等原材料供应商,产业链中游包括设备及零部件制造商,产业链的下游为LCD、OLED等各类显示面板厂商。
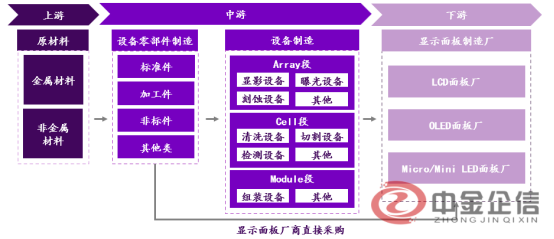
设备厂商并不直接生产零部件,通常指定其认证的零部件制造商生产配套零部件,即间接供应商通常根据设备厂商的需求定制生产设备零部件,属于OEM代工模式。显示面板厂商通常在设备质保期内,向设备厂商采购零部件。设备质保期期满后,亦会向通过其认证的直接供应商采购零部件。
2、显示面板设备零部件分类
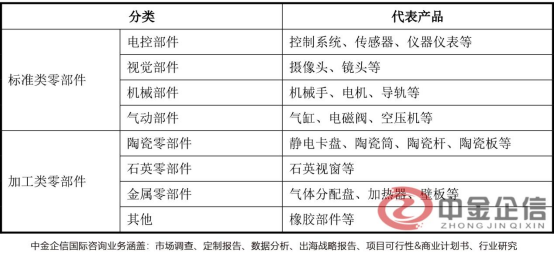
显示面板零部件可以分为标准类和加工类两大类。标准类零部件通常是指通用化、规格明确的部件,包括电控部件、视觉部件、机械部件和气动部件等,此类零部件产品除应用于显示面板设备外,还可用于其他行业的制造设备。加工类零部件则指专门为显示面板设备设计和生产的,需与显示面板设备高度适配的零部件。
中金企信国际咨询为权威第三方市场研究机构,为各领域提供“市场调查、品牌价值评估、问卷调研报告、洞察报告、进入性研究、定制报告、市场调查、数据分析、出海战略报告、项目可行性&商业计划书、行业研究、国产化率认证评估、市场地位/占有率排名研究等全套解决方案”助力企业发展,增强企业竞争力,展示企业的可信度及公信力。
3、显示面板设备零部件市场规模
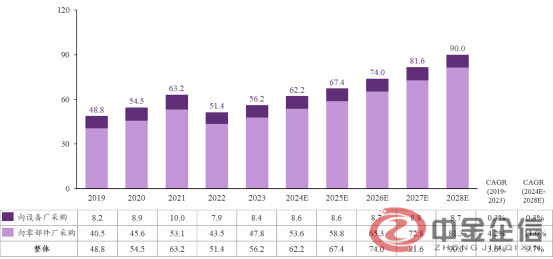
从需求端角度,根据中金企信发布《2026年显示面板设备零部件行业市场规模及竞争战略可行性评估报告》:2023年,在显示面板厂商56.2亿元的零部件采购额中,向零部件厂商直接采购金额为47.8亿元,占比85.1%,预计2028年可达81.3亿元,占比90.3%。
中国显示面板厂商零部件采购额(按供应商种类拆分)单位:亿元
(1)显示面板设备非金属零部件市场规模
根据中金企信最新市场调研数据显示,2023年,在显示面板厂商16.4亿元的非金属零部件采购额中,向零部件厂商直接采购金额为14.1亿元,占比86.0%,预计2028年可达24.2亿元,占比90.6%。
根据中金企信最新市场调研数据显示,2023年,在显示面板厂商整体4.9亿元的显示面板设备陶瓷零部件采购额中,向零部件厂商直接采购金额为4.2亿元,占比84.8%,预计在2028年可达到7.4亿元,占比89.2%。
(2)显示面板设备金属零部件市场规模
根据中金企信最新市场调研数据显示,2023年,在显示面板厂商整体39.7亿元的金属零部件采购额中,向零部件厂商直接采购金额为33.7亿元,占比84.9%,预计2028年可达57.1亿元,占比90.1%。
中金企信国际咨询相关报告推荐(2025-2026)
《全球及我国电子元器件数据分析报告:市场资产结构分析-中金企信发布》
《全球及中国半导体设备特殊涂层零部件市场竞争战略研究及投资前景可行性评估预测报告(2026版)》
《2026-2032年全球与中国光模块光器件行业调查与企业投资规划建议研究报告》
《掩膜版市场应用前景及“十五五”投资战略可行性评估预测报告(2026版)》