

显示面板行业属于典型的资本密集型与技术密集型产业,其发展长期呈现出明显的周期性特征。技术迭代与产能扩张往往形成“繁荣—过剩—出清—复苏”的循环。过去二十年,显示技术经历了从CRT到LCD、再到OLED与MicroLED的多轮演进。每一次技术升级都会带来产业格局的重新洗牌,同时伴随巨额资本开支与产能扩张。
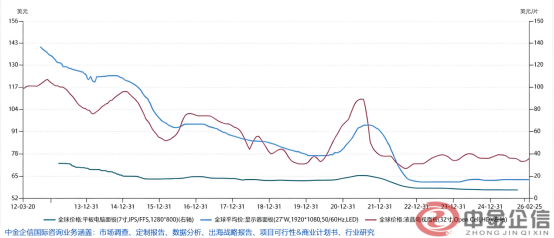
近年来,全球显示面板行业供给端出现明显调整。根据中金企信发布《显示面板市场竞争格局调查及发展战略规划评估报告(可定制)》:2016年至2024年期间,全球累计关闭超过20条LCD生产线,其中主要来自韩国和日本厂商。例如:韩国厂商逐步退出LCD业务、部分生产线被中国企业并购整合。与此同时,行业资本开支进入下行周期。数据显示,主要面板企业资本支出在2021—2024年呈下降趋势,相比2018年高峰期的投入规模明显收缩。
目前LCD面板的主要应用领域包括:电视(约34%)、智能手机(约17%)、笔记本电脑(约15%)、汽车电子(约15%)。尽管全球电视出货量近年来有所下降,但屏幕尺寸持续增长,对面板需求形成了有效对冲。根据中金企信最新市场调研数据显示,全球电视平均尺寸已经从2017年的44英寸增长至2024年的53英寸。
与此同时,面板出货面积在同一时期增长近40%,说明大尺寸化趋势显著提升了单台设备对面板的需求。这一结构性变化意味着,即使终端设备销量增长放缓,显示面板需求仍具备一定支撑。
中金企信国际咨询咨询服务范围:行研报告(定制报告、研究报告、十五五报告、出海战略咨询报告、“一带一路”报告、前景分析报告、数据分析报告等)、市场咨询/研究服务(市场地位研究、市场占有率排名、国产化率报告、品牌价值评估、问卷评估等);市场调查服务(进入性研究、竞企/竞品调查、资信&信用调查、产业链调研、产业规划、战略咨询、出海市场调研、尽职调查等);工程咨询服务(可行性报告、商业计划书等)等。
随着行业出清与产能集中,全球面板市场已经进入高度集中阶段。根据中金企信最新市场调研数据显示,在大尺寸LCD面板市场中:京东方市场份额约35%、TCL科技市场份额约15%。两家公司合计占据超过50%的全球市场份额,形成明显的双寡头格局。在OLED领域,韩国企业仍保持领先:Samsung Display市场份额约37%、京东方约15%。但从整体规模来看,LCD仍然是大尺寸显示市场的绝对主流,其出货量远高于OLED。
中国显示面板行业正处于由全球产能主导者向技术引领者与生态定义者转型的战略窗口,TFT-LCD继续发挥规模基石与现金牛作用并通过Mini LED背光等升级延展生命周期价值,AMOLED加速全尺寸渗透夯实国产高端显示话语权,Mini LED直显与Micro LED分别代表中期规模化与远期终极方案储备战略势能。
中金企信国际咨询相关报告推荐(2025-2026)
《全球及中国超透镜行业市场占有率分析及竞争战略评估预测报告(2026版)-中金企信发布》
《“一带一路”俄罗斯IPTV行业市场发展趋势及投资价值评估报告(2026版)》
《2026-2032年中国液晶面板背光模组行业全景监测调研与产业链上下游分析报告》
《2026-2032年中国导光板行业供需形势分析及投资规划建议分析报告》
《中国人机界面触摸屏行业全景监测调研及竞争战略可行性评估报告》