

药食同源的概念内涵与品类分布:中国传统饮食文化中,许多中药材在民间被广泛用作食材,这些物质既是食品又是中药材。根据《食品安全法》规定,一旦某种中药材被明确纳入药食同源名录,就可以作为食品原料使用。按照国内标准,药食同源主要包括保健食品和普通食品两类,其中普通食品又可划分为功能性食品和传统滋补品。
“健康中国2030”规划纲要、中医药发展战略规划纲要(2016-2030年)、国民营养计划(2017-2030年)等长期政策鼓励“治未病”与食养消费,构成药食同源需求升温的宏观底盘。2024年国家卫健委等16部门联合印发《“体重管理年”活动实施方案》,将体重管理纳入健康中国行动框架,并提出“倡导健康消费新理念、引导健康企业研发体重管理新产品”,对代餐、药食同源粉等体重管理相关食品需求形成催化。卫健委亦陆续发布成人慢性病食养指南(如脑卒中、糖尿病等),推动药食同源膳食干预的标准化与权威化。需求端,消费者认知同步提升。
需求端:养生全民化浪潮兴起,食补滋养成为健康新选择
在快节奏的生活和工作背景下,我国部分国民陷入“亚健康”状态,驱动全民养生浪潮兴起。为改善健康状况,大部分消费者选择通过保健品、滋补品、食疗的养生方式提高健康水平。与此同时,随着消费者对中医养生的信任度逐步加深,“中式滋补”、“药食同源”等中医理念开始兴起。
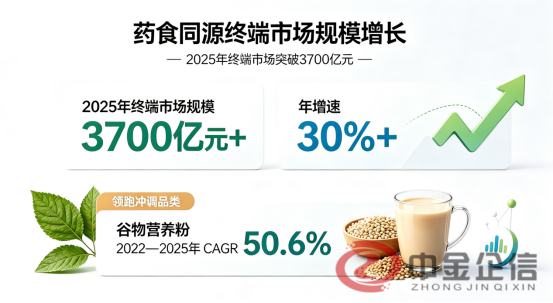
根据权威第三方市场调查机构中金企信发布《药食同源行业全景监测调研及未来投资战略分析报告(可定制)》:2025年药食同源终端市场规模突破3,700亿元,年增速稳定在30%+,其中谷物营养粉22-25年CAGR高达50.6%,领跑冲调品类。产品端,植物性食材的销售额增速显著超越动物性滋补品,即食化与礼盒装产品推动消费从低频节庆转向日常养生。
中金企信国际咨询,专注产业市场研究与商业咨询服务。业务覆盖数据分析报告、企业排名报告、细分应用领域调查报告、出海战略调研报告、竞争对手调研报告、全球及中国市场研究报告、“一带一路”报告、行业“十五五”报告、洞察报告、进入性研究报告、产品选型报告、产业链调查报告、投资咨询报告、商业尽职调查报告、品牌价值评估报告、投资风险评估报告、投资价值评估报告。
供给端:格局仍有待整合,但头部企业优势明显
药食同源粉行业已形成“上游原辅料-中游研发生产-下游终端销售”的完整产业链。工艺技术决定粉体细腻度、冲调性与功效可感知度,新兴技术推动产品向标准化、即食化方向升级。当前行业高度分散(25年谷物营养粉线上CR3仅14%),但对照品类相近的燕麦市场,24年我国燕麦行业CR3为52%,且海外成熟市场的燕麦行业集中度均显著高于我国,表明C端健康食品可以建立较强的品牌心智,我国养生粉行业的集中化仍为主线。头部企业已围绕品牌心智、供应链、研发、渠道及产品矩阵构建系统性壁垒,老字号凭历史积淀、五谷磨房以专柜深度服务、西麦食品以全产业链优势各筑护城河,体系化优势将驱动头部企业持续扩大份额。
中金企信国际咨询相关报告推荐(2025-2026)
《2026年我国红宝石油行业产业链报告:市场走势及前景发展态势预测-中金企信发布》
《红茶行业进入性研究:全景监测调研及竞争格局调查报告-中金企信发布》
《2026-2032年中国麦芽糖醇行业供需形势分析及数据监测投资环境评估报告-中金企信发布》
《2026版全球及中国酶制剂行业研究预测报告-企业占有率、市场规模、下游应用、发展趋势、竞争分析-中金企信发布》
《2026年中国味精食品行业细分产品市场监测及发展策略研究报告-中金企信发布》