

直播电商从2019年的爆发期进入2023年后的存量整合期,行业增长从流量驱动转向供应链驱动。早期流量红利消退后,行业整体规模仍保持扩张,但增速逐步回落。从产业链分工来看,上游品牌方对直播渠道的依赖度持续提升,下游用户的消费习惯已完成培育,中游MCN机构和主播的盈利模式逐步从坑位费转向佣金分成,行业整体进入稳态发展阶段。
一、行业地位:电商市场核心增长引擎,渗透率与增量贡献持续提升
2024年,行业渗透率达到34.3%,对全国电子商务增量的贡献达到80%。直播电商已成为国内电商市场的核心增长引擎,而非边缘补充渠道。根据中金企信发布的《中国直播电商行业发展态势及分析报告》显示:2019至2024年间,行业整体市场规模增长超12倍,扩张速度远超传统电商形态,展现出强劲的增长势能。
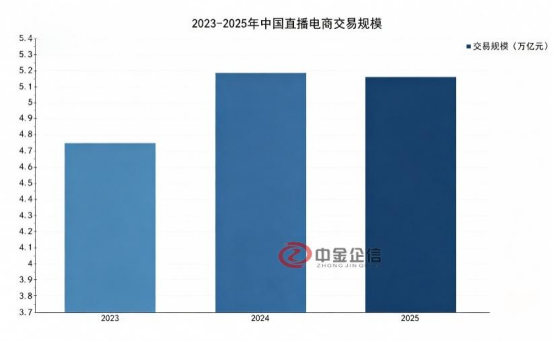
数据整理:中金企信国际咨询
二、供给端:参与主体持续增长,行业吸引力依然较高
截至2024年底,国内职业主播规模达到3,880万人;截至2026年3月,国内现存直播相关企业达到256.96万家。供给端主体数量持续增长,反映出行业对参与者的吸引力仍然较高,也意味着行业竞争强度持续上升,具备供应链能力、内容运营能力与合规经营能力的主播及机构将在存量竞争中占据更有利位置。
三、模式结构变化:品牌自播崛起,渠道控制权争夺成为核心主线
直播电商模式结构变化的核心是品牌方对渠道控制权的争夺。早期品牌方依赖头部达人引流,承担高额坑位费和佣金,利润空间被压缩。随着用户直播购物习惯养成,品牌开始搭建自播团队,通过店铺自播实现常态化运营,降低对外部达人的依赖。这一趋势在主流内容平台已得到验证。
达人端内部也出现明显分层:头部达人流量成本高、翻车风险大,品牌方越来越倾向于与性价比更高的中尾部达人合作,投放策略从单点爆品转向批量铺量。行业分层结构的变化直接影响产业链各环节的利润分配,也改变了行业的投资逻辑。早期投资机构更看重头部主播IP的流量价值,现在更多关注具备供应链运营能力的品牌和机构,IP的价值权重正逐步让位于供应链能力。
四、监管环境:合规体系日趋完善,推动行业生态优化
国内直播电商行业监管体系自2021年《网络直播营销管理办法(试行)》发布后逐步完善,监管部门对虚假宣传、假货、偷税漏税等违规行为的查处力度持续加大。头部主播偷逃税事件后,行业合规意识普遍提升,平台也建立了更完善的举报和处理机制。2024年,合肥市监局对某头部机构处以罚没合计6,894.91万元,是近年来国内对直播电商机构开出的较大金额罚单,体现出监管部门对违规行为的查处力度,也对行业起到警示作用。监管强度提升并没有抑制行业发展,反而推动行业生态优化,淘汰不合规从业者,提升消费者信任度,为行业中长期健康发展奠定制度基础。
“项目可行性研究报告”编制服务中金企信国际咨询权威第三方市场咨询机构,为各领域企业与相关机构或组织提供项目可行性报告、立项可行性报告、投融资可行性报告、并购项目可行性、批地可行性、贷款可行性、商业计划书、项目建议书、市场调查、投资价值评估、风险评估报告等全套解决方案及编制咨询服务。中金企信拥有专业实操团队集16年可行性项目实践经验,依托官方、自建数据库及各领域等全路径资源,为您提供权威、可信、专业、高效的项目调研及编制服务。
中金企信报告推荐
《投资价值》
《行研报告》
《调研报告》
《进出口数据》
《市场投资价值评估》
《细分数据分析》