

新型显示是一个技术范畴,它涵盖薄膜晶体管液晶显示(TFT-LCD)、有机发光二极管(OLED)、小型/微型发光二极管(Mini/Micro LED)以及量子点显示(QLED)等新一代显示技术,用以区别于以CRT(阴极射线管)和PDP(等离子显示)为代表的传统真空显示。作为智能交互的核心端口,新型显示技术不仅广泛应用于智能手机、电视、车载显示和可穿戴设备等领域,更是承载超高清视频、物联网和虚拟现实等未来产业升级的重要支撑和基础。
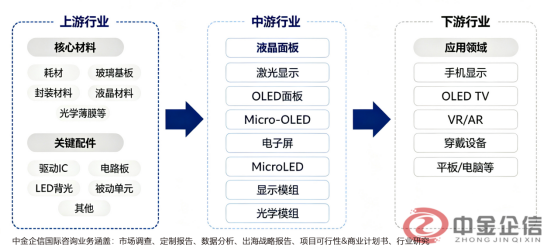
新型显示行业产业链结构中,上游为核心材料及关键配件,核心材料为耗材、玻璃基板、封装材料、液晶材料、光学薄膜等;关键配件为驱动IC、电路板、LED背光、被动单元等;产业链下游主要应用领域为智能手机屏及平板电脑等,随着国家网络基础设施建设的完善升级,我国智能手机用户规模呈稳中上升趋势,出货量不断增长,到目前我国已拥有全球第一大规模智能手机市场。根据中金企信最新市场调研数据显示,2024年中国智能手机行业出货量约为2.94亿台,平板电脑出货量约为0.29亿台。
根据中金企信发布《新型显示项目建议书(产业规划)》:该项目建设规划总用地面积为480亩,厂房面积18万平方米。项目估算总投资(含流动资金)1193876.68万元,其中:固定资产投资1169835.27万元(包括建筑工程费196279.08万元,设备购置费917951.83万元,工程建设其他费用4385.64万元,预备费用51218.72万元);流动资金24041.41万元。
项目建议书核心价值为企业或政府在从事一项投资活动之前,就投资项目的市场、技术、经济、生态环境、能源、资源、安全等影响可行性的要素,结合国家、地区、行业发展规划及相关重大专项建设规划、产业政策、技术标准及相关审批要求进行分析研究和论证,为投资者提供决策依据和建议,并满足项目审批上报要求。
中国显示产业加速从规模领先迈向技术引领。根据中金企信最新市场调研数据显示,2025年,我国显示行业全年产值将超过8000亿元,同比增速5%左右,全球占比提升至54%。以TFT-LCD和AMOLED为代表的“双主流”技术结构继续保持稳定,预计2025年,我国TFT-LCD显示面板出货面积接近2亿平方米,全球占比超过78%;AMOLED显示面板出货面积接近900万平方米,全球占比超过51%。在AMOLED领域,国内企业不仅实现了数量上的超越,更进入了以印刷技术、无FMM等工艺创新为核心的差异化竞争新阶段。
2025年,日本、韩国及中国台湾加速退出传统液晶制造,全球液晶产能与技术重心持续向中国大陆集中。日本“液晶之父”夏普先以49亿元出售其位于日本大阪府堺市的全球首条10代液晶产线,转型建设大规模AI数据中心,而后又出售同样位于日本的液晶显示器工厂(龟山第二工厂),以提升财务业绩。群创、友达、彩晶等中国台湾面板厂陆续将老旧产线转售台积电、美光等半导体企业,转向Micro-LED与车载显示等高附加值领域。TCL华星于4月完成了对韩国LGD广州液晶8.5代线的收购交割,并将之命名为t11工厂。
中金企信国际咨询专业可行性研究报告编制服务机构优势,自建独立数据库、专业实操团队及权威顾问、适配各类项目不同解决方案、助力项目可行性论证等。涵盖市场调查、投资价值评估、投资风险评估、项目可行性报告、商业计划书、进入性研究、产业链调查等,为各界项目提供权威支撑。实现项目在各环节中依法依规的客观表述,推进项目的高效落地。
第一章 摘要
第二章 公司与管理介绍
第三章 产品与技术
第四章 行业发展状况
第五章 市场需求分析
第六章 竞争分析
第七章 商业模式说明
第八章 融资说明
第九章 财务分析与预测
第十章 SWOT分析
第十一章 风险评估
第十二章 小结
中金企信推荐报告
《全球市场分析报告-中金企信编制》
《市场数据研究分析报告-中金企信编制》
《市场投资价值评估报告-中金企信编制》
《市场出海战略报告-中金企信编制》
《细分市场数据分析-中金企信编制》