

《新能源清洁能源船舶项目建议书(战略规划)》由中金企信编制:项目估算总投资(含流动资金)3003.08万元,其中:固定资产投资2515.61万元(包括建筑工程费1100.00万元,设备购置费1000万元,安装工程费70万元,工程建设其他费用116.92万元,预备费用228.69万元);流动资金487.47万元。
该项目建设规划总用地面积为11亩,年租赁费用10万元。项目建筑工程费1100万元,设备购置费1000万元,安装工程费70万元,工程建设其他费用116.92万元。
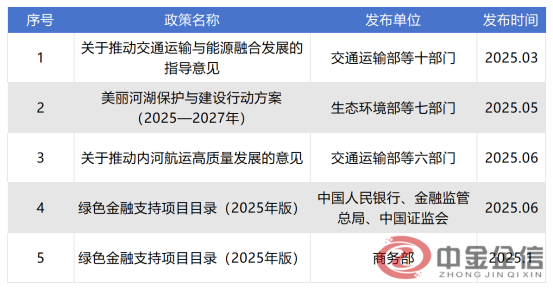
2025年,我国新能源清洁能源船舶政策密集落地,国家、行业和地方支持有机联动、同向发力,资金激励、应用推广、设施保障、试点示范等手段深度融合,政策发力点从局部试点转向规模化探索,为我国航运绿色转型构建起日益完善的全链条政策生态。
政策层面,国家、行业、地方三级政策联动落地。国家层面通过金融服务、推广应用和设施保障三方面系统推进,将液化天然气、甲醇、氨、氢及电池动力船舶纳入绿色金融支持范畴,并结合美丽河湖建设与内河航运高质量发展部署,加快多场景下的推广应用。行业层面,交通运输部完善了老旧营运船舶报废更新补贴机制,依托交通强国建设试点引导多样化场景应用,并联合长三角三省一市制定先行区行动方案,率先在绿色航线建设及配套设施体系协同构建方面实现突破。地方层面,上海、江苏、浙江、安徽等地密集出台支持政策,聚焦船舶绿色更新、配套设施建设及免费过闸降本等关键环节,系统打通发展堵点,形成了央地联动、同向发力的良好格局。
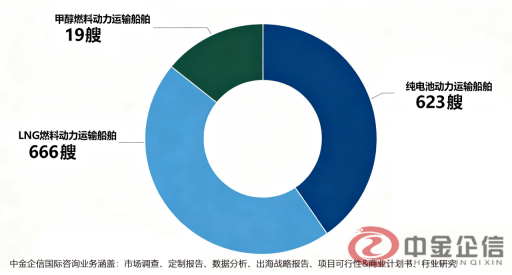
根据中金企信最新市场调研数据显示,截至2025年底全国新能源清洁能源船舶约1300艘,内河占比超九成,年度增幅30%。纯电池动力船已投运623艘,客船占绝大多数,货船集中分布在浙江、江苏、山东,补能采用充电与换电结合模式。LNG燃料动力船保有666艘,是存量规模最大的清洁能源船型,广东、江苏保有量领先。甲醇燃料动力船建成19艘,集中于长江沿线重庆等地,以双燃料动力为主。氢、氨燃料船舶尚处于示范试验阶段,仅有少量船舶完成建造或测试。各类船舶覆盖客船、集装箱船、散货船等多种船型,建造产能集中在江苏、浙江、湖北、重庆等沿江省份。
随着船舶数量的增长,配套加注与充换电基础设施建设同步加快。根据中金企信最新市场调研数据显示,截至2025年底,我国已投运船舶充/换电设施32处,其中充电设施20处,换电设施12处,主要分布在浙江、江苏、安徽等省份。甲醇燃料加注设施目前仅上海港有一处专用加注船,内河仍以撬装加注为主。LNG燃料加注设施共18处,包括岸基加注站、加注趸船和加注船,2025年加注量同比增长104%,以上海港、深圳港、宁波舟山港为主要加注节点。加氢站建成1座,氨燃料加注尚未建成专用站点,主要依靠槽车加注,整体供给体量仍有较大增长空间,需进一步协同推进基础设施网络建设。
2025年,纯电池动力货船全年用电量约340万千瓦时,同比增长52%;船用LNG加注量达到75.5万吨,同比增长104%;船用甲醇加注量约6.4万吨。随着船队规模扩大,船舶补能需求正在持续释放,充换电和燃料加注设施建设也成为新能源清洁能源船舶进一步推广的重要支撑。
中金企信国际咨询专业可行性研究报告编制服务机构优势,自建独立数据库、专业实操团队及权威顾问、适配各类项目不同解决方案、助力项目可行性论证等。涵盖市场调查、投资价值评估、投资风险评估、项目可行性报告、商业计划书、进入性研究、产业链调查等,为各界项目提供权威支撑。实现项目在各环节中依法依规的客观表述,推进项目的高效落地。
第一章 摘要
第二章 公司与管理介绍
第三章 产品与技术
第四章 行业发展状况
第五章 市场需求分析
第六章 竞争分析
第七章 商业模式说明
第八章 融资说明
第九章 财务分析与预测
第十章 SWOT分析
第十一章 风险评估
第十二章 小结
中金企信推荐报告
《市场研究预测报告-中金企信编制》
《市场资信评估报告-中金企信编制》
《市场问卷评估报告报告-中金企信编制》
《市场战略规划投资研究报告-中金企信编制》
《行业上下游产业链研究报告-中金企信编制》