

伴随国内城市化进程推进与居民消费品质升级,烘焙食品凭借便捷性、品类丰富度与高颜值消费属性,深度融入大众日常饮食体系。同时,在年轻群体主导的“情绪疗愈消费”浪潮下,烘焙产品的休闲解压、社交分享价值持续凸显,成为新型刚需消费品类。叠加国际贸易格局变化、本土原料产业崛起、品牌迭代升级与健康化消费趋势多重利好,我国烘焙专门店赛道持续升温,市场规模保持稳健扩容态势,行业正式进入结构优化、产品迭代、渠道多元、国产替代的高质量发展新阶段。
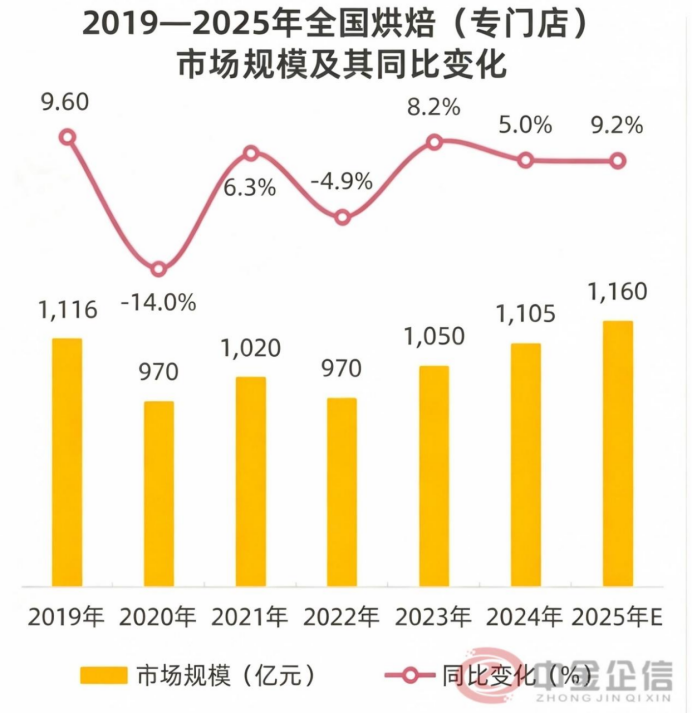
从市场规模来看,国内烘焙行业增长态势稳定。依托本土乳制品供应链成熟、品牌运营模式升级、新品类持续创新等优势,2024年国内烘焙专门店市场规模同比增长5.2%,总量突破1105亿元。随着消费者味觉体验与情绪疗愈需求持续释放,行业增长动能持续强化,预计2025年市场规模将进一步攀升至1160亿元。供需两端同步升级推动行业持续发展,供给端品牌从粗放式门店扩张,转向精细化运营、差异化创新与品质升级,新品牌深耕精品化门店模式,传统老牌加速转型升级;需求端低糖、高蛋白、地域风味、健康轻量化等消费偏好凸显,持续倒逼行业产品迭代,激活市场消费活力。
数据整理:中金企信国际咨询
《烘焙行业项目投资决策计划书》项目所用场地为租赁使用,租赁场地占地面积为71091.8平米,总建筑面积为93334.32平米(其中洁净间43000平米)。项目估算总投资(含流动资金)11000万元,其中:固定资产投资9390万元(设备采购:6390万元)。
项目可行性报告专业编制机构中金企信国际咨询,拥有16年项目经验实践已累计完成项目可行性、商业计划书、产业规划、投资价值评估、投资风险评估等项目课题5W+成功案例,覆盖全行业,涉及政府、企业、投行等重点客群。具备五年以上专业实操团队及7000位各领域外聘顾问,项目交付成功率达到98.7%。
行业门店布局呈现明显的区域集聚特征,规模化发展空间充足。截至2025年5月,全国烘焙门店总量达33.8万家,区域集中度较高,华东地区门店占比高达35.0%,华南、华中、西南、华北区域占比均超10%。省级维度中,广东、江苏、山东、浙江、四川为门店数量前五省份,其中广东省占比达11.7%,领跑全国市场。从品牌规模结构来看,行业中小品牌占据主体,规模化程度仍有较大提升空间。根据中金企信最新市场调研数据显示,门店数量5至30家的中小烘焙品牌占比达49.3%,5家以下微型品牌占比19.5%,31至50家的中型品牌占比仅10.9%,头部连锁品牌市占率偏低,行业整体呈现“大市场、小品牌”的分散格局。
当前烘焙行业竞争格局动态迭代显著,行业洗牌持续加剧。2024年行业开店率为37.1%、闭店率达34.2%,高流转的业态特征反映出行业优胜劣汰加速。近年传统网红烘焙品牌陆续陷入经营困境,克莉丝汀、熊猫不走等品牌相继退出市场,虎头局、墨茉点心局等新中式网红品牌大规模收缩门店。与此同时,行业新生力量快速崛起,UH祐禾、石头先生的烤炉、onebagel·一个贝果等精品烘焙品牌,凭借优质原料、创新产品、美学设计精准契合年轻消费需求,快速抢占市场份额。以好利来、泸溪河、鲍师傅为代表的成熟品牌凭借稳定产品力与品牌口碑,实现稳健经营,成为行业中坚力量。整体来看,行业竞争从同质化价格战,转向产品创新、原料品质、场景体验、供应链效率的综合实力比拼。
差异化、分层化发展成为行业核心竞争逻辑,形成“小众精品单品店+高性价比烘焙工厂”双轨发展格局。一方面,小而精的单品专门店持续走红,行业呈现“接力式爆款迭代”特征,从早期吐司、泡芙、芝士蛋糕,到近年大热的贝果、瑞士卷、司康,细分单品赛道持续挖掘消费潜力,品牌通过深耕单一品类构建差异化壁垒。另一方面,主打大而全、高性价比的“烘焙工厂”模式在下沉市场快速渗透,通过选址社区、学校等人流适中、租金低廉的区位,叠加供应链优化与精益化生产,大幅压缩运营成本,适配大众平价消费需求,同时逐步向一二线城市延伸,覆盖全层级消费市场。
渠道多元化变革重塑行业流通格局,跨界融合与零售渠道快速崛起。目前烘焙专门店仍是核心销售渠道,2024年占比达77.0%,其中独立烘焙店、连锁烘焙店分别占比42.1%、33.7%。随着“烘焙+”跨界模式普及,茶饮、咖啡、餐饮品牌纷纷入局烘焙赛道,叠加商超、电商零售渠道快速发展,渠道结构持续优化。预计2030年烘焙专门店渠道占比将回落至71.0%,跨界餐饮、零售渠道占比将分别提升至14.0%和15.0%。渠道变革进一步带动上游供应链升级,标准化程度高、适配多场景运营的冷冻烘焙赛道快速增长,预计2025年市场规模可达250亿元。同时,烘焙原料赛道成为产业布局新高地,国内乳企加速发力烘焙专用原料,推动本土原料替代进口原料进程,以蒙牛专业乳品为代表的头部企业,布局奶油、奶酪、乳粉等专用烘焙原料,提供一体化应用解决方案,助力行业提质降本。
产品端创新持续活跃,高端本土化原料、健康化食材成为核心趋势。2025年1至4月,行业新品迭代速度加快,样本品牌月均上新占比达64%,累计推出825款新品,蛋糕、中式糕点、面包为核心新品品类。食材应用上,乳乳制品、水果为核心原料,占比分别达57.2%、51.1%,其中乳脂类、干酪类高端乳品成为产品溢价关键,马斯卡彭奶酪、马苏里拉芝士等国产高端乳品广泛应用于新品研发,成为品牌打造差异化、提升附加值的核心抓手。同时行业健康化转型明显,传统糖类食材使用频次下降,谷物、坚果、果蔬等健康食材应用持续提升,龙井茶、羽衣甘蓝、鸡枞菌等特色本土化食材不断出圈,推动烘焙产品风味多元化、本土化升级。
消费端认知迭代加速国产原料替代进程,健康化、本土化、经典微创新成为消费主流。当前面包、蛋糕、中式糕点等经典品类仍是消费核心,同时麻薯、泡芙等小众单品热度持续攀升。品牌依托经典产品进行工艺、外观、风味微创新,打造扁可颂、黄油年糕等现象级爆款。消费者对国产原料认可度显著提升,56.2%的消费者认为国产原料可替代进口原料,35岁以下年轻群体认可度更高,仅少数消费者固守进口原料偏好,行业“唯进口论”消费观念逐步瓦解。
整体来看,中国烘焙行业正处于结构升级的关键周期,未来将呈现四大核心发展趋势:一是清洁标签、健康轻食成为产品创新核心,低糖、天然、无添加常态化;二是国产优质原料全面替代进口原料,本土化供应链优势持续释放;三是“烘焙+”跨界模式持续拓展,全时段、多场景消费边界不断拓宽;四是标准化、精细化供应链成为品牌规模化发展的核心壁垒。行业将彻底告别野蛮生长,依托产品创新、原料升级、渠道多元与供应链提效,实现从规模扩张向高质量、品牌化、本土化的全面转型。
中金企信推荐报告
《烘焙全球市场分析报告》
《烘焙市场投资价值评估报告》
《烘焙项目尽职调查报告》
《烘焙市场研究报告》
《烘焙产业规划报告》