

云服务作为数字经济时代的核心基础服务模式,依托互联网整合服务器、存储、算力、软件等各类数字化资源,通过虚拟化、资源池化技术实现资源统一归集、调度与按需分配,彻底颠覆了传统本地化硬件部署、系统搭建与运维的信息化建设模式。相较于传统IT架构,云服务具备资源共享、灵活调配、按需取用、轻量化运维的核心优势,有效解决了传统本地化建设成本高、资源利用率低、迭代升级繁琐、灵活性不足等行业痛点,能够全方位适配政企办公、产业升级、民生服务等多领域数字化建设需求,是各行各业数字化、智能化、数据化升级的核心支撑底座。
伴随全社会数字化转型持续深化,各行业线上化改造、智能化升级进程持续提速,传统本地化信息系统已难以适配高效化、动态化的产业发展需求,云服务凭借便捷高效、降本增效、迭代灵活的核心优势,全面替代传统线下部署模式,持续拓宽行业应用边界。当前,云服务已深度渗透各行各业,为各类数字化业务提供稳定的算力支撑、数据存储与系统运行保障,支撑企业简化数字化建设流程、降低转型门槛、提升资源利用效率,有效减轻企业运维管理压力。在数字技术持续迭代、国产化体系不断完善的行业背景下,云服务服务体系日趋成熟、服务能力持续升级,逐步成为社会数字化体系建设不可或缺的核心环节。
2026年成为云服务行业发展的关键转折点,行业核心增长逻辑实现根本性切换。过往行业增长主要依托企业基础上云的普及红利,依靠传统本地IT资源云端迁移带动基础设施服务扩容。根据中金企信最新市场调研数据显示,随着基础上云红利逐步释放殆尽,行业正式告别资源迁移驱动的粗放增长模式,2024年中国整体云服务市场规模为5445.4亿元,增速为15%。人工智能加速发展带动云基础设施及云能力平台同步升级,成为驱动中国整体云服务市场增长的关键因素。人工智能产业化落地催生海量高阶算力需求,行业服务体系从传统通用计算、存储资源供给,快速向AI训练、智能推理等专用算力场景倾斜,算力调度、模型部署、数据治理等高附加值衍生服务快速崛起,取代传统资源租赁业务,成为拉动行业增长的核心新引擎。
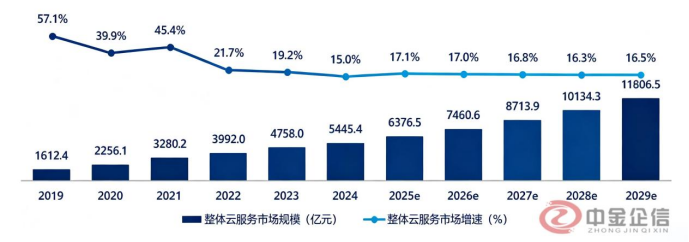
数据整理:中金企信国际咨询
中金企信国际咨询深耕市场调研领域16年,已成为市场调查/品牌市场地位研究/数据分析第一梯队权威咨询机构。市场咨询服务业务涵盖国内外各领域市场地位研究、国产化率报告、定制报告、品牌价值评估、市场占有率排名、问卷评估报告、洞察报告、进入性研究、市场调查、数据分析、出海战略报告、项目可行性&商业计划书、行业研究等全套解决方案权威咨询顾问机构。
《云服务行业项目投融资计划书》项目所用场地为租赁使用,租赁场地占地面积为71091.8平米,总建筑面积为93334.32平米(其中洁净间43000平米)。项目估算总投资(含流动资金)11000万元,其中:固定资产投资9390万元(设备采购:6390万元)。
增长逻辑的迭代推动行业竞争格局持续优化,彻底告别早期同质化低价竞争乱象,形成分层化、差异化的理性竞争体系。当前行业参与者依托自身资源禀赋形成专属发展路径,部分企业凭借网络资源优势稳固公共服务领域基础市场,部分企业依托技术生态与迭代优势深耕产业场景与中小微市场。行业经营重心全面转变,市场主体不再盲目追求规模扩张,转而聚焦盈利质量、服务品质与客户粘性提升,行业竞争从单一规模比拼转向核心技术、场景适配、综合服务能力的全方位较量,市场发展秩序日趋成熟。
与此同时,市场需求侧完成本质升级,客户需求从早期“降本增效、能用即可”的基础诉求,升级为“深度适配、提质增值”的高阶需求。行业客户不再满足于单一的算力、存储资源租赁,更加青睐贴合自身业务流程的全链路数字化解决方案,推动云服务从基础IT资源层,向生产、运营、管理全覆盖的业务价值层延伸。垂直行业个性化、精细化需求持续凸显,场景适配能力、安全合规能力、生态协同能力成为客户选型的核心标准,倒逼行业加速服务升级与产品创新。行业发展模式也同步迭代,彻底摒弃“低价换规模、资源堆体量”的粗放模式,全面转向价值优先、精益运营的发展思路,企业主动剥离低毛利、重投入项目,聚焦高附加值技术服务,行业整体盈利水平与发展质量稳步提升。
从市场体量来看,全球云服务产业长期增长确定性极强,过去十年市场规模实现十余倍增长,即便在高基数背景下,依旧保持稳健增长态势。在全球数字化转型与AI产业爆发的双重加持下,云服务渗透范围持续拓宽、市场增速稳步抬升,长期上行趋势显著。国内市场作为全球数字经济核心阵地,依托公共服务深度上云、实体经济数字化纵深升级、AI产业规模化落地三大增量支撑,市场规模持续扩容,逐步成长为全球云服务产业的核心增长极。细分赛道呈现结构性分化特征,传统基础设施服务增速放缓、格局趋于稳定,云原生服务、AI云托管等新兴高附加值赛道高速增长,推动行业发展从规模量变转向质效齐升。区域市场呈现梯度发展格局,成熟区域稳居市场主导,新兴区域数字基础设施持续下沉,区域发展差距逐步缩小,为行业长期增长持续释放新空间。
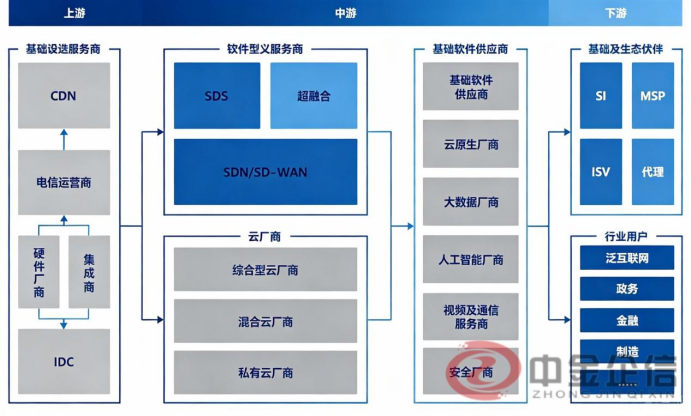
展望未来,云服务行业将依托技术迭代、场景渗透、生态协同、合规升级四大核心动力,实现持续稳健提质扩容。技术层面,AI大模型、多模态技术与端边云协同体系持续完善,云原生技术不断成熟,持续降低企业上云门槛、释放全新算力场景,抬升行业增长天花板。场景层面,云服务将持续深耕工业、医疗、教育、交通等垂直领域,落地定制化行业解决方案,从通用数字基础设施升级为实体经济数字化转型的核心生产工具。生态层面,行业将从单一企业竞争转向全生态协同竞争,上下游主体协同共建产业体系,降低创新成本、丰富服务矩阵。安全合规层面,数据全生命周期防护、可信算力等技术持续落地,筑牢产业安全底线,保障行业稳健长效发展。整体而言,云服务行业长期增长逻辑清晰、增量空间充足,将持续为数字经济高质量发展提供坚实支撑。
中金企信推荐报告
《云服务全球市场分析报告》
《云服务项目尽职调查报告》
《云服务全球及中国市场研究报告》
《云服务产业规划报告》
《云服务投资风险评估报告》